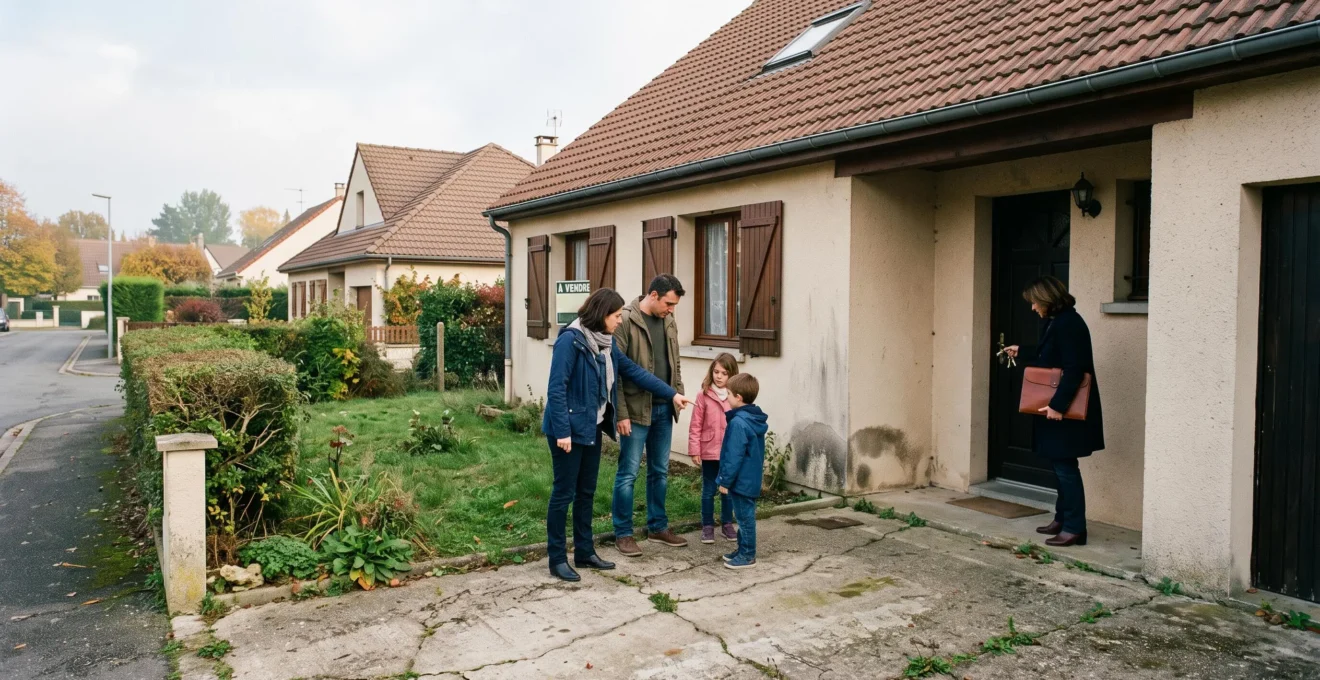
Acheter une maison peut constituer une étape importante dans la construction du patrimoine familial, à condition de ne pas confondre capacité d’emprunt et capacité réelle à assumer durablement un logement. Le prix affiché ne représente qu’une partie de l’investissement : frais d’acquisition, financement, travaux, énergie, entretien et fiscalité déterminent le coût véritable de la propriété.
Pour un ménage qui souhaite devenir propriétaire en France, la bonne stratégie consiste à raisonner sur plusieurs années. Il faut évaluer la solidité des revenus, préserver une épargne de précaution, anticiper les dépenses liées au bâtiment et vérifier que les mensualités restent compatibles avec les autres projets familiaux. Une maison pertinente n’est donc pas nécessairement celle qui offre le plus grand potentiel de plus-value, mais celle dont le coût reste supportable dans différents scénarios de vie.
L’objectif est de transformer l’achat immobilier en projet patrimonial cohérent : financer un bien adapté aux besoins du foyer, limiter les risques de dépenses imprévues et conserver suffisamment de liberté financière après l’installation.
Les principes essentiels pour acheter une maison sereinement
- Calculer le coût global de l’acquisition en intégrant les frais, les travaux, les assurances, les impôts et l’entretien.
- Déterminer un apport compatible avec le maintien d’une épargne de précaution et d’un reste à vivre suffisant.
- Privilégier un projet immobilier dont les dépenses restent supportables même en cas d’imprévu ou de baisse temporaire des revenus.
- Pourquoi une maison peut-elle constituer un investissement pertinent pour une famille ?
- Comment calculer le vrai budget d’une maison en intégrant travaux et entretien ?
- Maison neuve ou ancienne : laquelle coûte réellement le moins sur 10 ans ?
- Quels coûts récurrents vérifier avant d’acheter une maison individuelle ?
- Dans quel ordre préparer financement, visites et offre pour acheter une maison ?
- Comment déterminer son apport immobilier sans utiliser toute son épargne disponible ?
- Projet rentable ou projet stable : lequel privilégier avec une faible marge de sécurité ?
- Comment réussir une visite immobilière avant achat sans oublier les points coûteux ?
Pourquoi une maison peut-elle constituer un investissement pertinent pour une famille ?
Une maison peut représenter un investissement patrimonial pertinent pour une famille parce qu’elle permet de se constituer progressivement un capital immobilier tout en répondant à un besoin essentiel de logement. Contrairement à un investissement locatif, elle ne génère pas directement de revenus lorsqu’elle est occupée par ses propriétaires. Son intérêt repose plutôt sur la constitution d’un patrimoine, la stabilité résidentielle et la possibilité de transmettre un actif à long terme.
Le premier avantage concerne la maîtrise du logement. Un ménage propriétaire n’est plus exposé de la même manière aux augmentations de loyers ou aux décisions de renouvellement d’un bail. Cette stabilité peut faciliter l’organisation familiale, notamment lorsque les enfants sont scolarisés ou que les activités professionnelles imposent de rester dans un secteur géographique déterminé.
L’achat financé par emprunt mobilise également le levier bancaire. Le foyer acquiert un actif immobilier d’une valeur supérieure à l’épargne immédiatement disponible, puis rembourse progressivement son financement. Chaque échéance contribue, selon la structure du crédit, au remboursement du capital et des intérêts. Le patrimoine net se construit donc progressivement, sous réserve que la valeur du bien et les coûts supportés restent cohérents.
Ce mécanisme ne garantit toutefois aucune rentabilité. Les intérêts, les frais d’acquisition, les assurances, les travaux et les dépenses d’entretien diminuent la performance patrimoniale réelle. Une maison peut aussi perdre de la valeur si son environnement se dégrade ou si le marché immobilier local devient moins dynamique.
La localisation joue ainsi un rôle déterminant. La proximité des écoles, des commerces, des transports, des bassins d’emploi et des services influence l’attractivité d’un bien. Contrairement à un portefeuille financier diversifié, un logement concentre une part importante du patrimoine familial sur un seul actif, dans un territoire donné.
Il est donc préférable d’évaluer une maison selon trois dimensions complémentaires :
- L’utilité résidentielle : le logement répond-il aux besoins présents et futurs du foyer ?
- La solidité économique : son coût global reste-t-il compatible avec les revenus et l’épargne disponibles ?
- La qualité patrimoniale : son emplacement, son état et ses caractéristiques permettent-ils d’envisager une détention durable ?
Une acquisition pertinente ne repose pas sur une plus-value future supposée. Elle doit rester cohérente même si le prix de revente progresse peu, si les travaux coûtent davantage que prévu ou si le ménage doit conserver le logement plus longtemps que prévu.
35 %
Le taux d’effort constitue le plafond de référence retenu par le HCSF pour encadrer les crédits immobiliers. Ce seuil ne garantit ni l’obtention du financement ni un reste à vivre suffisant pour chaque famille.
Référence : la mesure du Haut Conseil de stabilité financière sur l’octroi des crédits immobiliers.
Le financement doit donc être envisagé comme un engagement de long terme, et non comme une simple validation bancaire. Un foyer qui conserve une capacité d’épargne après l’achat sera mieux armé pour absorber les dépenses imprévues et poursuivre ses autres objectifs patrimoniaux.
Cette logique conduit naturellement à la question suivante : avant de choisir un bien, quel budget faut-il réellement prévoir pour en devenir propriétaire sans réduire excessivement sa marge de sécurité ?
Comment calculer le vrai budget d’une maison en intégrant travaux et entretien ?
Le véritable budget d’une maison correspond au prix d’achat augmenté de tous les frais nécessaires à son acquisition, à son éventuelle rénovation et à son occupation. Pour éviter les difficultés de trésorerie, un ménage doit distinguer les dépenses ponctuelles des charges récurrentes et intégrer une réserve pour les imprévus. Le montant du crédit ne suffit donc pas à mesurer le coût réel du projet.
Une méthode efficace consiste à répartir les dépenses en quatre catégories.
1. Le prix d’acquisition et les frais associés. Le prix de vente constitue le premier poste, mais il faut également prévoir les frais d’acquisition, les frais de garantie du crédit, les éventuels frais de dossier et les dépenses liées au déménagement. Les frais d’acquisition comprennent notamment les taxes, les émoluments du notaire, les formalités et les débours.
En France, les ordres de grandeur généralement présentés sont de 7 à 8 % du prix de vente dans l’ancien et de 2 à 3 % dans le neuf lorsque les conditions du régime réduit sont réunies. Ces proportions ne sont pas automatiques : la nature de la transaction, le département et la situation de l’acquéreur peuvent modifier le montant.
2. Les travaux et les aménagements. Il faut distinguer les interventions indispensables à la sécurité ou au fonctionnement du logement, les améliorations de confort et les travaux qui peuvent être différés. Une installation électrique défectueuse, une toiture endommagée ou un problème d’assainissement ne se traitent pas comme une rénovation décorative.
Les devis d’artisans permettent de remplacer les estimations approximatives par des montants documentés. Lorsque certains défauts ne peuvent pas être chiffrés pendant la visite, une réserve supplémentaire doit être prévue plutôt que de considérer leur coût comme nul.
3. Les dépenses de possession. Une maison implique des charges qui ne figurent pas nécessairement dans la mensualité bancaire : taxe foncière, assurance habitation, assurance emprunteur, énergie, entretien du jardin, maintenance des équipements et réparations périodiques. Une éventuelle copropriété horizontale ou association de propriétaires peut également générer des contributions.
4. La trésorerie après acquisition. Le budget doit laisser au foyer une capacité à épargner. Une maison qui absorbe chaque mois la totalité du revenu disponible peut devenir un facteur de fragilité, même si le crédit a été accepté par la banque.
Pour évaluer le coût mensuel réel, le ménage peut utiliser la formule suivante :
Coût mensuel d’occupation = mensualité du crédit + assurance emprunteur + assurance habitation + taxe foncière mensualisée + énergie + entretien provisionné + charges éventuelles.
Cette estimation doit être comparée au loyer actuel, mais aussi aux dépenses que le foyer devra continuer à financer : alimentation, transport, garde d’enfants, santé, scolarité et loisirs. La comparaison entre loyer et mensualité seule est insuffisante, car le propriétaire assume des responsabilités financières supplémentaires.
Les diagnostics immobiliers apportent des éléments utiles à cette projection. Le DPE fournit notamment une estimation conventionnelle des dépenses énergétiques annuelles, mais celle-ci ne correspond pas nécessairement aux factures futures du ménage. Les habitudes de chauffage, le nombre d’occupants et les tarifs énergétiques influencent la dépense réelle.
Exemple pédagogique de calcul du budget global
Un ménage envisage une maison ancienne dont le prix affiché est de 250 000 €. Ce montant constitue uniquement le point de départ de l’analyse. Le foyer doit encore intégrer les frais d’acquisition, les frais de financement, les éventuels travaux, le déménagement et les dépenses d’installation.
Dans cet exemple purement hypothétique, la famille ne considère pas le projet comme finançable tant que les devis prioritaires, les charges annuelles et la réserve de sécurité ne sont pas intégrés dans un tableau consolidé. Aucun coût supplémentaire n’est supposé nul faute de justificatif.
La projection doit enfin intégrer un scénario défavorable : hausse des dépenses énergétiques, remplacement d’un équipement, réparation urgente ou interruption temporaire d’une activité professionnelle. Si ce scénario oblige le foyer à utiliser toute son épargne, le projet mérite d’être redimensionné.
Les cinq documents à réunir avant de valider son budget immobilier
- Rassembler le prix de vente et les frais d’acquisition estimés dans un récapitulatif financier distinct.
- Obtenir les devis des travaux indispensables et les classer par niveau de priorité dans un tableau.
- Relever les dépenses énergétiques et les caractéristiques du logement à partir des diagnostics disponibles.
- Calculer le coût mensuel d’occupation en ajoutant les assurances, la taxe foncière et l’entretien provisionné.
- Établir un budget prévisionnel après achat indiquant le reste à vivre et l’épargne mensuelle encore disponible.
Une fois cette estimation établie, la comparaison entre construction neuve et logement ancien devient plus pertinente : le choix doit porter sur le coût total de détention, pas uniquement sur le prix affiché.
Maison neuve ou ancienne : laquelle coûte réellement le moins sur 10 ans ?
Une maison neuve n’est pas systématiquement moins chère qu’une maison ancienne sur dix ans, même si elle peut limiter certains travaux et certaines dépenses énergétiques. À l’inverse, un logement ancien peut présenter un prix d’acquisition plus accessible, mais nécessiter des rénovations importantes. La meilleure option dépend du prix global, de l’état du bien, des garanties, des consommations et de la capacité financière du ménage.
Pour comparer correctement les deux possibilités, il faut construire une projection sur une durée identique. Cette approche évite de privilégier artificiellement le logement dont le prix initial est le plus bas.
| Critère | Maison neuve | Maison ancienne |
|---|---|---|
| Prix d’acquisition | Souvent plus élevé à caractéristiques comparables | Potentiellement plus accessible selon le secteur et l’état |
| Frais d’acquisition | Généralement réduits lorsque le régime applicable est respecté | Généralement plus élevés |
| Travaux immédiats | Moins fréquents au démarrage, sans être impossibles | À évaluer selon l’âge et l’entretien du bâtiment |
| Performance énergétique | Conception récente répondant aux exigences applicables à la construction | Très variable selon les rénovations et les équipements |
| Garanties | Garanties légales de construction selon l’opération | Pas de garanties de construction neuve attachées à l’ancien |
| Personnalisation | Possibilités variables selon l’avancement du projet | Souvent possible, avec un budget de rénovation à prévoir |
| Risques financiers | Prix initial et éventuelles contraintes de livraison | Découvertes techniques et dépassements de travaux |
Dans le neuf, les garanties légales constituent un élément important de la protection de l’acquéreur. La garantie de parfait achèvement couvre les désordres signalés dans les conditions prévues par la loi pendant l’année suivant la réception. La garantie de bon fonctionnement, souvent appelée garantie biennale, concerne certains équipements pendant deux ans. La garantie décennale couvre les dommages relevant de son champ légal pendant dix ans.
Pour une acquisition en VEFA, la garantie de livraison à prix et délais convenus apporte également une protection spécifique dans les conditions réglementaires applicables. Ces garanties réduisent certains risques financiers, mais elles ne signifient pas que tous les équipements, défauts ou travaux futurs seront automatiquement pris en charge.
Dans l’ancien, le principal enjeu concerne l’état réel du bâtiment. Une toiture vieillissante, une chaudière proche du remplacement ou une isolation insuffisante peuvent transformer un prix d’achat attractif en engagement financier lourd. Les travaux doivent être évalués en tenant compte de leur urgence, de leur durée et de leur incidence sur l’occupation du logement.
La performance énergétique mérite une attention particulière. En France, le calendrier réglementaire prévoit des restrictions progressives de location pour les logements énergivores : les logements classés G sont concernés depuis 2025, les logements F à partir de 2028 et les logements E à partir de 2034, dans le champ d’application des dispositions concernées. Ces échéances concernent la location et ne constituent pas une interdiction générale pour un propriétaire d’occuper sa résidence principale.
Le DPE doit également être interprété avec prudence. Il fournit une estimation conventionnelle de la consommation et des dépenses énergétiques, et non une garantie de factures futures. Depuis le 1er janvier 2026, le coefficient de conversion de l’électricité utilisé dans son calcul a évolué : les comparaisons entre diagnostics établis à différentes périodes doivent donc tenir compte de cette modification.
Pour comparer les deux scénarios, le ménage peut additionner le prix d’acquisition, les frais, les travaux prévisibles, les dépenses énergétiques, l’entretien et les frais de financement sur dix ans. Il doit ensuite tenir compte de la valeur de revente éventuelle, sans présenter une plus-value future comme certaine.
Le neuf convient davantage aux foyers qui privilégient la visibilité des dépenses et souhaitent limiter les interventions techniques immédiates. L’ancien peut être intéressant pour les ménages capables de piloter des rénovations et de supporter une période de travaux sans déséquilibrer leur trésorerie.
Quel que soit le type de logement choisi, l’analyse ne doit pas s’arrêter aux premières années : les dépenses d’entretien et les obligations liées au terrain influencent directement la stabilité financière à long terme.
Quels coûts récurrents vérifier avant d’acheter une maison individuelle ?
Avant d’acheter une maison individuelle, il faut identifier toutes les dépenses qui reviendront régulièrement après l’installation. La taxe foncière, l’énergie, les assurances, l’entretien du bâtiment, les équipements et les obligations liées au terrain peuvent représenter une charge importante. Leur estimation doit reposer sur des documents, des factures et des informations locales plutôt que sur des moyennes générales.
La taxe foncière constitue un premier poste à vérifier. Son montant dépend notamment de la situation du bien et des règles fiscales locales. Deux maisons de caractéristiques proches peuvent donc présenter des montants différents selon leur commune. Il est préférable de demander au vendeur son dernier avis de taxe foncière plutôt que de retenir une estimation approximative.
L’entretien représente un autre poste souvent sous-évalué. Contrairement à un appartement, une maison individuelle impose au propriétaire de surveiller directement plusieurs éléments :
- La toiture et la charpente : contrôler l’état de la couverture, l’étanchéité et les éventuels signes d’infiltration.
- La façade et les menuiseries : anticiper les réparations, les reprises de joints et le vieillissement des fenêtres.
- Le chauffage : examiner les besoins d’entretien de la chaudière, de la pompe à chaleur ou des autres équipements.
- Les espaces extérieurs : prévoir l’entretien des arbres, des haies, des clôtures, des terrasses et des éventuelles dépendances.
- Les réseaux : vérifier l’état des installations électriques, de plomberie et d’évacuation des eaux.
Le DPE permet d’obtenir une première estimation des dépenses énergétiques annuelles pour un usage standard. Il doit être rapproché des factures réellement payées par le vendeur, car l’occupation et les habitudes de consommation peuvent expliquer des écarts importants.
Les autres diagnostics techniques permettent d’identifier des risques ou des obligations susceptibles de générer des dépenses. Selon les caractéristiques du bien, le dossier de vente peut notamment comprendre des diagnostics relatifs à l’amiante, au plomb, à l’électricité, au gaz, aux termites, à l’assainissement ou à l’état des risques. La nature des documents exigés dépend du logement et de sa localisation.
Un logement raccordé au réseau collectif d’assainissement ne présente pas les mêmes obligations qu’une maison équipée d’un assainissement non collectif. Dans ce second cas, le rapport de contrôle et les éventuelles prescriptions de mise en conformité doivent être examinés avant de finaliser le budget.
Le terrain mérite également une vérification indépendante de l’état de la maison. Une servitude, une exposition au risque d’inondation, une pente défavorable ou un projet d’aménagement voisin peuvent modifier les conditions d’usage, les coûts d’assurance et l’attractivité future du bien. Le plan local d’urbanisme et les informations disponibles auprès de la mairie permettent de compléter les documents remis par le vendeur.
Pour obtenir une vision réaliste des dépenses, il est utile de poser des questions précises au propriétaire :
- Quelles sont les factures annuelles d’électricité, de gaz ou d’autres énergies ?
- Quand la toiture, la chaudière et les équipements principaux ont-ils été entretenus ou remplacés ?
- Quels travaux ont été réalisés et quelles factures peuvent être consultées ?
- Des problèmes d’humidité, d’infiltration ou d’assainissement ont-ils été constatés ?
- Des dépenses ou interventions importantes sont-elles prévues sur le terrain ou les réseaux ?
Ces informations permettent de distinguer les dépenses récurrentes des travaux exceptionnels. Le ménage peut ensuite constituer une provision mensuelle adaptée à l’état de la maison et aux équipements à renouveler.
Une fois ces dépenses identifiées, le ménage peut organiser son parcours d’acquisition avec davantage de précision, en préparant son financement avant de s’engager dans les visites et les négociations.
Dans quel ordre préparer financement, visites et offre pour acheter une maison ?
Pour acheter une maison dans de bonnes conditions, il est préférable de préparer d’abord le financement, puis de sélectionner les biens, de réaliser les visites, de négocier et enfin de formaliser l’offre. Cet ordre évite de consacrer du temps à des logements incompatibles avec le budget réel et renforce la crédibilité de l’acquéreur auprès du vendeur. Il permet aussi d’anticiper les étapes juridiques avant tout engagement.
La première étape consiste à analyser les finances du foyer. Les revenus réguliers, les crédits en cours, les charges familiales, l’épargne et les dépenses prévisibles doivent être réunis dans un dossier. Cette analyse permet d’établir une enveloppe d’acquisition prudente, qui peut être inférieure au montant maximal théoriquement empruntable.
Le Haut Conseil de stabilité financière encadre les conditions d’octroi des crédits immobiliers en retenant notamment un taux d’effort de référence de 35 % et une durée de financement généralement limitée à 25 ans, sous réserve des dispositions et dérogations applicables. Ces critères ne constituent pas une promesse d’accord bancaire : chaque établissement examine aussi le profil et la situation de l’emprunteur.
La constitution du dossier de financement implique généralement de rassembler :
- Les justificatifs de revenus et les contrats professionnels.
- Les derniers avis d’imposition.
- Les relevés bancaires et les justificatifs d’épargne.
- Les informations relatives aux crédits et aux engagements financiers existants.
- Les éléments permettant d’évaluer l’apport et les dépenses du foyer.
Il est pertinent de comparer plusieurs propositions bancaires. Le taux nominal ne suffit pas : le coût total du crédit, l’assurance emprunteur, les garanties et les conditions de remboursement anticipé doivent également être examinés. L’assurance peut faire l’objet d’une comparaison distincte du taux du prêt, selon les règles applicables.
Une fois l’enveloppe définie, la recherche immobilière devient plus ciblée. Les critères doivent être hiérarchisés : localisation, superficie, nombre de chambres, accessibilité, état du bâtiment, performance énergétique et possibilités d’évolution. Il est préférable de distinguer les besoins indispensables des éléments de confort qui peuvent être ajoutés plus tard.
Après les visites, l’offre doit refléter les constats techniques et le budget global. Les défauts identifiés peuvent justifier une négociation, à condition de disposer d’éléments suffisamment précis pour en discuter avec le vendeur.
En France, l’avant-contrat prend notamment la forme d’une promesse ou d’un compromis de vente. Lorsqu’un achat est financé totalement ou partiellement par un crédit immobilier, la promesse doit prévoir une condition suspensive d’obtention du prêt. Celle-ci précise notamment les caractéristiques du financement recherché, telles que le montant, la durée et le taux maximal accepté.
La fiche administrative de référence précise que le délai prévu pour obtenir le financement est généralement de 45 à 60 jours après la signature, sans que cette pratique constitue une durée universelle imposée à tous les contrats. Le délai de réalisation de la condition suspensive ne peut pas être inférieur à un mois.
Un simple accord de principe ne suffit pas à établir que le financement est définitivement obtenu. L’acquéreur doit respecter les démarches et les caractéristiques de financement prévues dans l’avant-contrat. En cas de refus, la récupération des sommes versées dépend du respect de ces obligations contractuelles.
Ces règles sont détaillées dans la fiche Service Public sur la condition suspensive d’obtention du prêt immobilier.
Le calendrier doit également intégrer le délai légal de rétractation applicable à l’acquéreur non professionnel dans les conditions prévues pour l’achat d’un logement à usage d’habitation, ainsi que le délai de réflexion de dix jours applicable à l’offre de crédit immobilier. Ces délais sont distincts et doivent être intégrés à la préparation de la vente.
La signature de l’acte authentique intervient ensuite chez le notaire, après réalisation des conditions prévues et accomplissement des formalités nécessaires. L’acquéreur doit éviter de signer un avant-contrat dont les caractéristiques de financement seraient imprécises ou incompatibles avec sa situation.
Le financement étant préparé, une autre décision mérite une attention particulière : déterminer le montant de l’apport sans sacrifier la trésorerie qui permettra au foyer de faire face aux premières dépenses de propriétaire.
Comment déterminer son apport immobilier sans utiliser toute son épargne disponible ?
L’apport immobilier doit être calculé à partir de l’épargne réellement mobilisable après déduction de la réserve de sécurité et des sommes déjà affectées à d’autres projets. Verser le maximum possible n’est pas toujours la meilleure décision : un apport plus élevé réduit le montant emprunté, mais une trésorerie insuffisante expose la famille aux imprévus dès les premiers mois de propriété.
Les banques apprécient généralement la présence d’un apport personnel, notamment pour couvrir une partie des frais liés à l’acquisition. Toutefois, il n’existe pas de montant minimal universel d’apport applicable à tous les emprunteurs. L’acceptation d’un dossier dépend de nombreux paramètres, notamment les revenus, les charges, la stabilité professionnelle, le patrimoine et la politique de risque de l’établissement.
Le calcul doit donc commencer par l’épargne disponible, et non par le montant que le ménage souhaite verser au vendeur ou à la banque.
Apport réellement mobilisable = épargne totale – épargne de précaution – sommes réservées aux projets à court terme.
L’épargne de précaution correspond à la réserve que le foyer souhaite conserver pour absorber une dépense imprévue ou une baisse de revenus. Son montant dépend de la stabilité professionnelle, du nombre de personnes à charge, des dépenses fixes, de l’état du logement et des autres engagements financiers. Il n’existe pas de durée universelle adaptée à toutes les familles.
Il faut également distinguer les liquidités immédiatement accessibles des placements dont le retrait pourrait entraîner des frais, une fiscalité ou une perte d’avantages. Une épargne destinée à un projet familial proche ne doit pas être automatiquement intégrée dans l’apport immobilier.
Plusieurs dispositifs peuvent compléter les ressources du ménage, sous réserve de conditions spécifiques :
- Le prêt à taux zéro : il est soumis à des critères réglementaires, notamment de ressources, de localisation, de nature de l’opération et de situation de primo-accession.
- Les prêts employeur : certains salariés peuvent accéder à des dispositifs de financement liés à leur situation professionnelle et aux conditions du dispositif concerné.
- L’épargne logement : certains plans ou comptes peuvent ouvrir des droits à prêt selon leurs caractéristiques et les règles applicables.
- Les donations familiales : elles peuvent contribuer au financement, mais leurs conséquences fiscales et déclaratives doivent être examinées avant leur mise en place.
- L’épargne salariale : un déblocage anticipé peut être envisageable pour certaines opérations immobilières et selon les conditions légales du dispositif.
Le recours à ces solutions ne doit jamais être considéré comme automatique. Les conditions d’accès, les plafonds et les justificatifs varient selon le mécanisme concerné.
Le véritable arbitrage porte sur le rapport entre le coût du crédit et la sécurité financière. Un apport supérieur peut diminuer le capital emprunté et les intérêts associés, mais il réduit aussi la capacité du ménage à absorber un sinistre, un remplacement d’équipement ou des travaux urgents.
À l’inverse, conserver une réserve trop importante tout en empruntant davantage peut augmenter le coût du financement. Le choix doit donc être effectué à partir de simulations bancaires comparant plusieurs montants d’apport et leurs conséquences sur les mensualités, le coût total et la trésorerie restante.
Exemple pédagogique : arbitrer entre apport et réserve de sécurité
Une famille dispose de 50 000 € d’épargne. Elle identifie 15 000 € comme réserve de sécurité et 5 000 € comme somme destinée à un projet familial déjà engagé. Son apport théoriquement mobilisable est alors de 30 000 €, avant examen des frais et des besoins spécifiques de l’acquisition.
Ce calcul est uniquement illustratif. Il ne constitue ni une recommandation universelle ni une règle bancaire : le niveau de réserve doit être adapté aux dépenses et aux risques propres au foyer.
La décision finale doit tenir compte de la situation après achat. Si le foyer conserve une capacité d’épargne mensuelle et une réserve immédiatement accessible, il sera mieux préparé aux imprévus. Si l’opération consomme presque toute la trésorerie, une réduction du budget immobilier ou une négociation du prix peut être préférable.
Cette prudence financière devient particulièrement importante lorsque le ménage hésite entre un logement décoté nécessitant des travaux et un bien plus cher, mais immédiatement habitable.
Projet rentable ou projet stable : lequel privilégier avec une faible marge de sécurité ?
Lorsqu’un ménage dispose d’une faible marge de sécurité financière, un projet immobilier stable est généralement plus cohérent qu’un achat décoté nécessitant des travaux importants. Un bien à rénover peut offrir une perspective de valorisation, mais cette possibilité dépend de la maîtrise du chantier, du coût réel des interventions et du marché local. La priorité doit rester la capacité du foyer à absorber les imprévus.
Un projet potentiellement rentable repose souvent sur l’achat d’une maison dont le prix est inférieur à celui de biens comparables. Cette décote peut s’expliquer par un mauvais état général, une rénovation énergétique à prévoir, une distribution intérieure peu adaptée ou une localisation moins recherchée.
Le gain espéré dépend alors de plusieurs conditions : acheter au bon prix, obtenir des devis fiables, respecter le budget de rénovation, maîtriser les délais et parvenir à une valorisation suffisante au moment d’une éventuelle revente. Si l’une de ces conditions n’est pas remplie, l’avantage initial peut disparaître.
Un projet stable repose sur une logique différente. Le ménage recherche une maison habitable, présentant un état technique satisfaisant et située dans un secteur correspondant à ses besoins. Le prix d’acquisition peut être supérieur, mais les dépenses immédiates et les incertitudes liées au chantier sont généralement plus limitées.
Pour arbitrer entre ces deux approches, plusieurs critères doivent être examinés ensemble :
| Critère | Projet à travaux | Projet stable |
|---|---|---|
| Épargne après acquisition | Doit couvrir les dépassements et les dépenses courantes | Peut être préservée plus facilement si les travaux sont limités |
| Revenus du foyer | Une forte stabilité est préférable | Une marge de sécurité reste nécessaire |
| Gestion du chantier | Temps, suivi et coordination indispensables | Interventions généralement plus ponctuelles |
| Occupation du logement | Une période d’inhabitabilité peut imposer un double logement | Installation généralement plus rapide |
| Revente | Dépend de la qualité des travaux et de la demande locale | Dépend principalement de l’emplacement et de l’état du bien |
| Profil adapté | Ménage disposant de réserves et d’une tolérance au risque | Ménage privilégiant la prévisibilité budgétaire |
Le risque le plus important d’un projet à travaux est le cumul des dépenses. Une rénovation peut coûter davantage que prévu, prendre plus de temps ou révéler des défauts qui n’étaient pas visibles pendant la première visite. Si la maison ne peut pas être occupée immédiatement, le ménage peut devoir rembourser son crédit tout en continuant à payer son logement actuel.
La difficulté est encore plus importante lorsque le chantier concerne plusieurs postes interdépendants : toiture, isolation, chauffage, électricité et assainissement. Un retard sur un poste peut décaler les autres interventions et augmenter les coûts indirects.
La capacité à supporter un scénario défavorable constitue donc un critère de décision central. Avant de choisir un projet à travaux, il faut vérifier que le budget reste viable même si les interventions prioritaires dépassent les devis initiaux ou si l’installation est retardée.
Un ménage qui dépend de deux revenus doit également examiner le risque de perte temporaire de l’un d’eux. La capacité d’emprunt ne doit pas être appréciée uniquement dans le scénario où toutes les ressources prévues restent disponibles pendant toute la durée du crédit.
Une solution intermédiaire consiste à choisir une maison immédiatement habitable, mais présentant un potentiel d’amélioration progressive. Le foyer peut alors différer les travaux non urgents, préserver son épargne et augmenter progressivement le confort du logement.
À retenir avant de choisir son projet immobilier
- Un potentiel de valorisation ne compense pas automatiquement un risque de chantier que le ménage ne peut pas financer.
- La réserve d’épargne après achat et la stabilité des revenus doivent primer sur le prix attractif d’un bien à rénover.
- Une maison habitable nécessitant seulement des améliorations progressives peut offrir un meilleur équilibre entre sécurité résidentielle et valorisation patrimoniale.
Le choix du projet doit finalement correspondre au niveau de risque que le foyer peut réellement supporter, sans mettre en péril ses dépenses essentielles ni ses autres objectifs de vie.
La dernière étape consiste à confronter les hypothèses financières à la réalité du bâtiment. Une visite rigoureuse permet de repérer des défauts coûteux avant qu’ils ne deviennent des dépenses à la charge du nouveau propriétaire.
Comment réussir une visite immobilière avant achat sans oublier les points coûteux ?
Une visite immobilière efficace doit examiner la maison selon les postes techniques susceptibles de générer des dépenses importantes, plutôt que de se limiter à l’apparence des pièces. La toiture, l’humidité, la structure, le chauffage, l’électricité, l’isolation et l’assainissement doivent être contrôlés avec méthode. Les défauts repérés doivent ensuite être confrontés aux diagnostics, aux factures et, si nécessaire, à des avis professionnels avant de formuler une offre.
La toiture et la charpente constituent un premier point de contrôle. Des traces d’infiltration, des tuiles déplacées, des déformations visibles ou des signes d’usure peuvent révéler un besoin de réparation. Lorsque les éléments ne sont pas accessibles, il est préférable de demander des justificatifs d’entretien ou de faire réaliser une vérification spécialisée.
L’humidité doit également être examinée avec attention. Une odeur persistante, une peinture récemment refaite sur une zone isolée, des plinthes dégradées, des auréoles ou des traces de salpêtre peuvent signaler une infiltration ou des remontées capillaires. Ces indices ne suffisent pas à établir un diagnostic, mais ils justifient des investigations complémentaires.
Les caves, sous-sols, garages et pièces peu ventilées méritent une attention particulière. Il faut observer les murs, les plafonds, les sols et les points de contact avec les réseaux d’eau. Un appareil de mesure de l’humidité peut apporter une indication, mais son utilisation ne remplace pas une expertise technique lorsque le problème semble important.
Les installations électriques et de gaz doivent être examinées à partir des diagnostics correspondants, de l’âge des équipements et des éventuelles anomalies signalées. Le chauffage et la production d’eau chaude doivent être identifiés précisément : technologie, ancienneté, entretien, consommation et disponibilité des pièces de remplacement sont autant de facteurs qui influencent le budget futur.
L’isolation et les menuiseries jouent également un rôle dans le confort et les dépenses énergétiques. Il faut observer les fenêtres, les joints, les combles lorsqu’ils sont accessibles, ainsi que les éventuelles traces de condensation. Une maison rénovée en surface peut encore présenter des défauts thermiques importants.
La visite doit aussi porter sur les éléments extérieurs. La pente du terrain, l’écoulement des eaux pluviales, les murs de soutènement, les clôtures, les arbres et les accès peuvent entraîner des dépenses supplémentaires. L’exposition, la luminosité, le voisinage et les nuisances sonores doivent être évalués à différents moments lorsque cela est possible.
Il est également utile de consulter les documents d’urbanisme auprès de la mairie. Un projet de construction voisin, une modification de voirie ou une évolution du secteur peut influencer l’environnement quotidien et les perspectives de revente. Les servitudes et les éventuelles contraintes administratives doivent être examinées dans les documents juridiques de la vente.
Les diagnostics réglementaires constituent une base documentaire, mais ils ne remplacent pas une expertise spécialisée. Une anomalie structurelle, des traces d’humidité importantes ou des doutes sur la toiture peuvent justifier l’intervention d’un professionnel avant toute proposition ferme.
Les défauts identifiés peuvent ensuite servir à négocier le prix. Une simple impression visuelle est moins convaincante qu’un constat documenté, accompagné d’un devis ou d’une estimation professionnelle. Si un point technique reste incertain, l’acquéreur doit en discuter avec le notaire pour déterminer les protections contractuelles adaptées. Une condition suspensive ne peut pas être considérée comme automatiquement acquise : sa formulation et son acceptation doivent être vérifiées avant signature.
La visite doit ainsi être traitée comme une véritable étape d’audit financier. Elle permet de confronter le prix demandé au coût réel de remise en état et d’éviter qu’une maison séduisante en apparence ne devienne une source de dépenses imprévues.
Un achat immobilier familial devient plus solide lorsque les décisions reposent sur des éléments vérifiables : budget consolidé, financement adapté, épargne préservée et état technique suffisamment documenté. Avant de signer, prendre le temps de faire examiner les derniers points incertains permet de transformer une intention d’achat en projet patrimonial réellement maîtrisé.
Quel pourcentage de ses revenus consacrer à l’achat d’une maison ?
Le HCSF retient un taux d’effort de référence de 35 % pour encadrer les crédits immobiliers, selon les règles et dérogations applicables. Ce seuil ne constitue toutefois pas une recommandation universelle de dépense. Une famille doit également examiner son reste à vivre, ses charges fixes, les dépenses liées à la maison et sa capacité à continuer d’épargner après l’achat.
Faut-il conserver une épargne après avoir acheté sa maison ?
Oui. Conserver une réserve financière permet de faire face aux réparations urgentes, aux dépenses imprévues et aux éventuelles baisses de revenus. Le montant dépend de la situation familiale, de la stabilité professionnelle, de l’état du logement et des charges mensuelles. Il est préférable de déterminer cette réserve avant de fixer le montant définitif de l’apport.
Une maison ancienne est-elle toujours plus rentable qu’une maison neuve ?
Non. Une maison ancienne peut coûter moins cher à l’achat, mais nécessiter des travaux de rénovation, de mise en conformité ou d’amélioration énergétique. Une maison neuve peut présenter un prix supérieur, mais limiter certaines dépenses immédiates grâce à ses caractéristiques techniques et aux garanties légales applicables. La comparaison doit porter sur le coût total de détention, les charges et l’état du marché local.
Peut-on acheter une maison sans apport personnel important ?
Oui, certains établissements peuvent étudier des dossiers présentant un apport limité, mais leur décision dépend de la situation financière de l’emprunteur et de leur politique de financement. Les revenus, la stabilité professionnelle, les charges, l’épargne résiduelle et le profil du bien sont notamment examinés. Aucun montant minimal universel d’apport ne garantit l’obtention d’un crédit.
Quels documents demander avant de faire une offre sur une maison ?
Il est important d’examiner le dossier de diagnostics techniques, le DPE, les justificatifs des travaux réalisés, les factures énergétiques, le dernier avis de taxe foncière et les documents relatifs à l’assainissement lorsqu’ils sont concernés. Les informations d’urbanisme, les servitudes et les éventuelles contraintes attachées au terrain doivent également être vérifiées. En cas de doute technique ou juridique, un professionnel compétent peut compléter l’analyse avant la signature de l’avant-contrat.