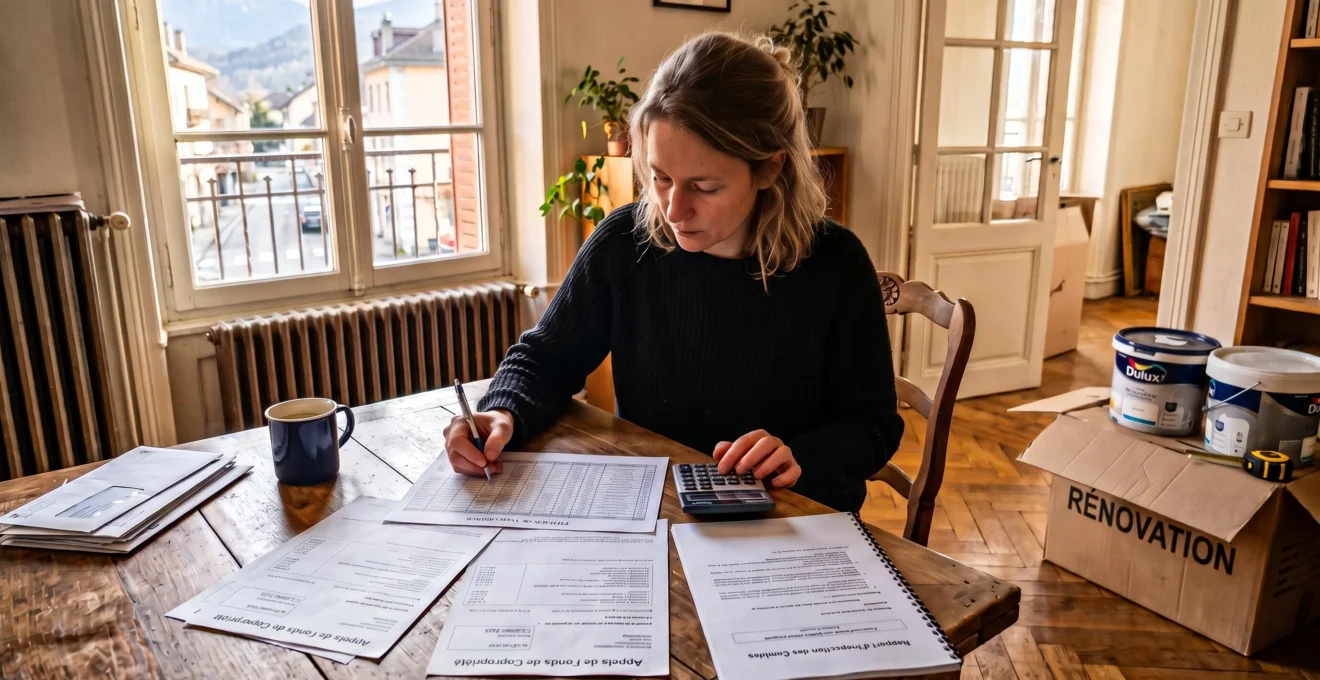
Un projet immobilier est financièrement viable lorsqu’il permet de supporter durablement ses dépenses, ses échéances de crédit et les aléas prévisibles sans déséquilibrer les finances du foyer. Pour le vérifier avant de signer, il ne suffit donc pas de calculer un rendement locatif à partir du prix d’achat et du loyer espéré. Il faut aussi tester une baisse des revenus, une hausse des charges, des travaux imprévus ou plusieurs semaines sans locataire.
La démarche consiste à construire plusieurs simulations, puis à identifier le niveau de perte ou de dépense supplémentaire que le budget peut absorber. Cette analyse concerne autant l’investisseur locatif que l’acheteur qui finance sa résidence principale : dans les deux cas, une mensualité acceptable aujourd’hui peut devenir difficile à supporter si les dépenses augmentent ou si les revenus diminuent.
En France, les documents de copropriété, les règles fiscales et les critères bancaires apportent des éléments concrets pour fiabiliser cette évaluation. L’objectif est de prendre une décision sur des hypothèses prudentes, et non sur le meilleur scénario possible.
Les trois réflexes pour vérifier la viabilité d’un projet immobilier
- Simuler trois situations financières : optimiste, centrale et dégradée, en intégrant toutes les charges et les périodes sans revenus.
- Conserver une épargne de précaution et définir un seuil de dépenses imprévues que le foyer peut absorber sans fragiliser son équilibre.
- Vérifier que le financement reste supportable même lorsque les loyers diminuent, que les travaux augmentent ou que les charges évoluent défavorablement.
- Pourquoi un projet immobilier apparemment rentable peut-il manquer de viabilité financière ?
- Comment tester son projet immobilier avec une simulation de charges réaliste ?
- Projet rentable ou projet stable : lequel privilégier avec une faible marge de sécurité ?
- Quelles erreurs de prévision faussent le plus souvent un budget immobilier ?
- Comment renforcer un projet immobilier fragile avant de demander un crédit ?
- Comment déterminer son apport immobilier sans utiliser toute son épargne disponible ?
- Studio étudiant ou appartement familial : quel investissement choisir à Chambéry ?
- Comment évaluer un crédit hypothécaire avant de financer une acquisition immobilière ?
Pourquoi un projet immobilier apparemment rentable peut-il manquer de viabilité financière ?
Un projet immobilier peut afficher une rentabilité intéressante tout en étant financièrement fragile. La raison tient à la différence entre un rendement calculé à partir d’hypothèses fixes et la capacité réelle à supporter les dépenses dans la durée. Un investissement reste viable lorsque ses revenus et les ressources personnelles disponibles permettent de payer les échéances, les charges et les imprévus, y compris lorsque les conditions deviennent moins favorables.
La rentabilité théorique repose souvent sur un prix d’acquisition, un loyer estimé et un niveau de charges considéré comme stable. Or, ces paramètres évoluent. Un locataire peut partir, un logement peut rester vacant, une réparation peut devenir urgente ou une copropriété peut voter des travaux importants. Le rendement initial ne reflète pas nécessairement ces variations.
Le risque augmente lorsque le financement repose fortement sur l’endettement. L’effet de levier permet d’acquérir un bien avec un apport limité, mais il crée également des échéances qui doivent être honorées indépendamment de l’occupation du logement. Si les loyers diminuent temporairement alors que le crédit, l’assurance et les charges continuent d’être prélevés, le propriétaire doit financer la différence avec ses revenus ou son épargne.
Un crédit à taux variable, lorsqu’il existe, ajoute une sensibilité supplémentaire à l’évolution des conditions financières. Même avec un taux fixe, le projet peut se dégrader sous l’effet de charges de copropriété plus élevées, d’une fiscalité différente de celle anticipée ou de travaux non provisionnés.
La distinction entre loyer cible et loyer prudent est donc essentielle. Un calcul fondé sur une location immédiate au meilleur prix ne constitue pas un test de résistance. Il faut aussi envisager une relocation plus lente, un loyer inférieur aux attentes ou des impayés. Ces hypothèses ne signifient pas qu’elles se produiront nécessairement : elles servent à vérifier la capacité du propriétaire à y faire face.
La fiscalité doit également être intégrée au calcul. Pour une location nue, les revenus relèvent des revenus fonciers. Selon les conditions d’éligibilité, le régime micro-foncier applique un abattement forfaitaire de 30 %, tandis que le régime réel tient compte des charges fiscalement déductibles. Le montant de cet abattement ne représente pas les dépenses effectivement payées par le propriétaire. Les règles fiscales de déclaration des loyers d’une location vide doivent donc être examinées séparément de la simulation de trésorerie.
Un investissement peut ainsi être intéressant sur le plan patrimonial, mais difficile à financer chaque mois. La rentabilité mesure une performance selon une méthode donnée ; la viabilité mesure la résistance du budget aux événements susceptibles de modifier cette performance.
Cette distinction conduit naturellement à construire une simulation qui ne se limite pas au scénario attendu, mais examine également les conséquences d’une dégradation des revenus et d’une hausse des dépenses.
Comment tester son projet immobilier avec une simulation de charges réaliste ?
Pour tester un projet immobilier, il faut établir trois scénarios financiers : un scénario optimiste, un scénario central et un scénario dégradé. Chacun doit intégrer les revenus réellement envisageables, les échéances de crédit, les charges récurrentes, la fiscalité et les dépenses exceptionnelles. La comparaison permet de repérer à partir de quel niveau de revenus ou de dépenses le projet ne peut plus être financé sans mobiliser excessivement l’épargne personnelle.
La première difficulté consiste à recenser toutes les dépenses. Le remboursement du crédit n’est qu’une partie du budget. Il faut notamment examiner :
- La taxe foncière et ses éventuelles évolutions.
- Les charges de copropriété, en distinguant les dépenses courantes des dépenses exceptionnelles.
- L’assurance propriétaire non occupant et les autres assurances applicables.
- Les frais de gestion locative, de mise en location et d’entretien.
- Les travaux de réparation et de remise en état entre deux occupants.
- Les périodes de vacance locative et les éventuels retards ou défauts de paiement.
- Les dépenses liées à la fiscalité et à la détention du bien.
Dans une copropriété, les appels de fonds et les procès-verbaux des assemblées générales sont particulièrement importants. Les documents communiqués à l’acquéreur comprennent notamment les procès-verbaux des trois dernières années, les informations financières relatives aux charges courantes et aux dépenses hors budget prévisionnel, le carnet d’entretien et, lorsqu’il existe, le diagnostic technique global ainsi que le plan pluriannuel de travaux ou son projet.
La fiche officielle consacrée aux documents à consulter avant l’achat d’un logement en copropriété permet d’identifier les pièces à examiner. Leur lecture doit être complétée par une analyse des décisions votées, des travaux envisagés et des appels de fonds récents. Une charge mensuelle apparemment modeste ne suffit pas à démontrer que l’immeuble ne nécessitera pas de financement complémentaire.
La simulation doit également distinguer les dépenses certaines des dépenses probables ou incertaines. Une mensualité de crédit est généralement connue à l’avance dans le cadre d’un taux fixe. À l’inverse, une réparation de toiture ou une remise en état du logement dépend de son état réel et des décisions prises pendant la détention.
Une fois les dépenses recensées, trois simulations peuvent être construites dans un tableau :
| Paramètre | Scénario optimiste | Scénario central | Scénario dégradé |
|---|---|---|---|
| Revenus locatifs | Loyer cible atteint | Loyer prudent estimé | Loyer réduit ou absence temporaire de locataire |
| Occupation | Peu d’interruptions | Vacance anticipée raisonnable | Vacance prolongée |
| Charges | Évolution favorable | Dépenses prévisibles | Hausse des dépenses |
| Travaux | Entretien limité | Entretien courant et travaux identifiés | Réparation ou dépense exceptionnelle |
| Trésorerie | Excédent disponible | Équilibre attendu | Besoin de financement personnel supplémentaire |
Les valeurs doivent être renseignées à partir des documents du bien, des devis et de comparaisons locatives pertinentes. Le scénario dégradé ne doit pas devenir une accumulation arbitraire de catastrophes : il doit traduire des risques plausibles et suffisamment documentés pour être utiles à la décision.
Le dernier élément est le seuil de rupture personnel. Il correspond au montant de dépenses supplémentaires ou de déficit mensuel que le foyer peut absorber sans mettre en péril ses autres obligations financières ni être contraint de vendre dans l’urgence. Ce seuil dépend des revenus, des dépenses courantes, des autres crédits, de l’épargne disponible et de la stabilité professionnelle.
Les cinq vérifications à réaliser avant de valider la simulation
- Recenser les dépenses du bien à partir des documents disponibles : livrable, un tableau complet des charges récurrentes.
- Examiner les documents de copropriété et les procès-verbaux des assemblées générales : livrable, une liste des travaux votés, envisagés et des dépenses exceptionnelles identifiées.
- Comparer le loyer envisagé aux loyers réellement pratiqués pour des logements comparables : livrable, une estimation locative argumentée.
- Construire les trois scénarios financiers avec les mêmes postes de dépenses : livrable, un tableau comparatif optimiste, central et dégradé.
- Calculer le déficit maximal que le foyer peut supporter sans déséquilibre : livrable, un seuil de rupture personnel exprimé en montant mensuel et en épargne mobilisable.
Une fois cette limite identifiée, le choix ne porte plus uniquement sur la performance potentielle du bien. Il faut également déterminer si sa stabilité correspond à la capacité financière et à la tolérance au risque de l’investisseur.
Projet rentable ou projet stable : lequel privilégier avec une faible marge de sécurité ?
Lorsque la marge de sécurité est faible, un projet immobilier stable est généralement préférable à un investissement dont le rendement dépend de conditions très favorables. La priorité doit être de conserver une capacité suffisante pour payer le crédit et les charges même en cas de baisse des revenus locatifs. Un rendement élevé ne compense pas automatiquement une trésorerie fragile ou une réserve financière insuffisante.
La marge de sécurité représente l’écart entre le résultat financier attendu et le niveau minimal nécessaire pour honorer les dépenses obligatoires. Pour un investissement locatif, ce niveau minimal inclut les échéances de crédit, les assurances, les charges non récupérables, les dépenses de fonctionnement et les provisions nécessaires aux travaux.
Un projet dont le cash-flow prévisionnel est légèrement positif peut donc être vulnérable. Une période de vacance ou une réparation importante suffit parfois à absorber l’excédent. À l’inverse, un bien offrant un rendement plus modeste peut rester supportable grâce à des charges prévisibles, une demande locative régulière et une réserve de trésorerie suffisante.
Le choix dépend toutefois de la situation personnelle. Quatre éléments méritent une attention particulière :
- La capacité d’épargne : un foyer qui peut reconstituer rapidement sa réserve dispose d’une meilleure capacité d’absorption des imprévus.
- La stabilité des revenus : des revenus réguliers facilitent la prise en charge d’un déficit temporaire, sans garantir pour autant l’absence de difficultés.
- La tolérance au risque : un investisseur qui souhaite limiter les interventions et les incertitudes doit privilégier un actif dont les charges et la gestion sont relativement prévisibles.
- L’horizon de détention : un projet de longue durée doit intégrer les dépenses futures, les travaux et les périodes de transition entre occupants.
Le rendement élevé peut aussi cacher une complexité de gestion. Un logement nécessitant une rotation fréquente des occupants, une remise en état régulière ou des interventions techniques répétées mobilise du temps et de la trésorerie. Un emplacement présentant une demande locative plus régulière peut, dans certaines configurations, réduire cette exposition.
Il serait cependant excessif de considérer qu’un actif à rendement modeste est toujours plus sûr. L’emplacement, l’état de l’immeuble, la qualité de la copropriété, le prix d’acquisition et le profil des locataires potentiels doivent être examinés ensemble. Un bien peu rentable peut également devenir un mauvais investissement si son prix est trop élevé ou si des travaux importants sont sous-estimés.
Le bon arbitrage consiste donc à comparer les projets selon leur capacité à rester finançables dans un scénario défavorable. Si un investissement exige de conserver un taux d’occupation presque parfait et une absence totale d’imprévus pour rembourser le crédit, sa marge de sécurité est probablement insuffisante pour un foyer disposant de peu d’épargne disponible.
Cette recherche de stabilité suppose néanmoins de disposer de prévisions suffisamment fiables. Les erreurs de budget peuvent donner une apparence de sécurité à un projet qui repose en réalité sur des estimations trop optimistes.
Quelles erreurs de prévision faussent le plus souvent un budget immobilier ?
Les erreurs les plus fréquentes consistent à sous-estimer les travaux, surestimer le loyer, oublier la vacance locative et ne pas intégrer l’évolution des charges ou de la fiscalité. Ces omissions réduisent artificiellement les dépenses prévisionnelles et donnent une image trop favorable du projet. Pour éviter ce biais, chaque hypothèse doit être confrontée à une information vérifiable plutôt qu’à une simple estimation personnelle.
La première erreur concerne les travaux. Un devis initial ne couvre pas nécessairement toutes les interventions qui apparaîtront pendant le chantier. Une rénovation peut révéler des défauts techniques ou des besoins complémentaires. Il faut distinguer les travaux déjà identifiés, ceux qui sont indispensables à court terme et les incertitudes qui restent à lever avant l’achat.
La deuxième erreur consiste à retenir le meilleur loyer observé sans vérifier si le logement étudié présente réellement les mêmes caractéristiques. Un appartement rénové, bien situé et correctement équipé ne peut pas être comparé directement à un logement moins entretenu ou moins bien desservi. Les annonces en ligne indiquent des loyers demandés, pas nécessairement des loyers effectivement obtenus.
La vacance locative est également souvent négligée. Entre deux occupants, le propriétaire peut supporter des dépenses de fonctionnement et de crédit sans percevoir de loyer. Les frais de recherche d’un nouveau locataire, la remise en état et les éventuels délais administratifs doivent également être pris en compte.
Un autre biais porte sur l’évolution des charges. Une copropriété peut voter des travaux, augmenter certaines provisions ou devoir faire face à des dépenses qui n’étaient pas visibles au moment de l’estimation. La fiscalité peut également modifier le résultat net selon le régime applicable et la situation du foyer.
Ces erreurs sont souvent liées au biais d’ancrage : le budget est construit à partir du prix d’achat et du loyer espéré, puis les dépenses sont ajoutées progressivement. Cette méthode conduit à minimiser les postes difficiles à chiffrer. Une démarche plus rigoureuse consiste à partir des coûts documentés et à déterminer ensuite le prix et le loyer compatibles avec l’équilibre recherché.
Pour corriger les prévisions, les informations doivent être recoupées :
- Les diagnostics et les devis d’artisans servent à évaluer les travaux identifiés.
- Les documents de copropriété permettent d’examiner les charges, les décisions votées et les travaux envisagés.
- Les annonces de logements comparables permettent d’établir une fourchette locative, à confronter autant que possible aux loyers réellement conclus.
- Les avis d’imposition et les informations fiscales permettent d’estimer les dépenses liées à la détention.
- Les contrats d’assurance et les propositions de financement précisent les dépenses contractuelles à intégrer.
Lorsqu’une hypothèse ne peut pas être vérifiée, il est prudent de la traiter avec une décote ou une provision de sécurité plutôt que de la considérer comme acquise. Cette prudence ne consiste pas à appliquer un pourcentage universel : elle consiste à rendre visible l’incertitude et à mesurer ses conséquences sur le budget.
Lorsque les chiffres corrigés révèlent une fragilité, il n’est pas nécessaire d’abandonner immédiatement le projet. Plusieurs leviers peuvent améliorer son équilibre avant de solliciter un financement bancaire.
Comment renforcer un projet immobilier fragile avant de demander un crédit ?
Un projet immobilier fragile peut être renforcé en réduisant le prix d’acquisition, en limitant les travaux, en ajustant le financement ou en reconstituant une épargne de précaution. L’objectif est d’améliorer la trésorerie et la marge de sécurité avant de présenter le dossier à la banque. Une durée de crédit plus longue peut réduire la mensualité, mais elle doit être comparée à son coût total avant toute décision.
Le premier levier consiste à revoir le prix du bien. Une négociation fondée sur des devis, des travaux identifiés ou des charges de copropriété importantes peut restaurer une partie de la marge financière. Il ne s’agit pas de négocier arbitrairement, mais de justifier le prix proposé à partir des éléments concrets qui affectent la valeur et le coût de détention.
Le deuxième levier est de sélectionner un logement moins coûteux à exploiter. Un bien sans rénovation lourde, avec des installations en bon état et une copropriété dont les dépenses sont mieux documentées, peut limiter les besoins de trésorerie à court terme. Une acquisition moins chère ne suffit toutefois pas si elle s’accompagne de charges élevées ou d’une demande locative incertaine.
Le financement doit ensuite être réexaminé. Allonger la durée d’emprunt peut réduire la mensualité et libérer de la trésorerie, mais augmente généralement le coût total des intérêts. Il faut également comparer le taux nominal, l’assurance, les frais de garantie et les conditions de remboursement anticipé. La meilleure solution n’est pas systématiquement celle qui affiche la mensualité initiale la plus basse.
La situation personnelle de l’emprunteur reste déterminante. La banque examine notamment les ressources, les charges d’emprunt, le reste à vivre et les garanties demandées. Un dossier cohérent présente les revenus, les dépenses existantes et la capacité à absorber une période de difficulté. Le respect des critères réglementaires ne constitue pas une promesse d’accord.
En France, le Haut Conseil de stabilité financière encadre les conditions d’octroi des crédits immobiliers. Les établissements prêteurs doivent en principe respecter un taux d’effort maximal de 35 % et une maturité de 25 ans, sous réserve des exceptions prévues. Une marge de flexibilité est également prévue pour les établissements. La mesure du HCSF sur les conditions d’octroi des crédits immobiliers précise ces critères.
Ces règles ne remplacent pas le test de viabilité personnel. Un ménage peut respecter le plafond réglementaire tout en disposant d’une marge budgétaire trop faible pour absorber des dépenses immobilières exceptionnelles. Il faut donc présenter les scénarios de résistance au banquier, en précisant les conséquences d’une vacance locative, d’une hausse des charges ou de travaux supplémentaires.
La présentation peut être structurée autour de trois éléments : le budget initial documenté, les risques identifiés et les solutions prévues pour les absorber. Cette approche montre que l’emprunteur ne dépend pas exclusivement du scénario le plus favorable pour rembourser son crédit.
La consolidation du financement ne doit toutefois pas se faire au détriment de toute l’épargne disponible. Le montant de l’apport doit être déterminé en conservant une réserve suffisante pour faire face aux imprévus après l’acquisition.
Comment déterminer son apport immobilier sans utiliser toute son épargne disponible ?
L’apport immobilier doit être calculé à partir de l’épargne réellement mobilisable, et non de la totalité des économies détenues. Une partie des liquidités doit rester disponible pour couvrir les dépenses courantes, les mensualités de crédit et les imprévus personnels ou immobiliers. Un apport élevé améliore parfois les conditions du financement, mais vider entièrement son épargne peut rendre le projet vulnérable dès les premières difficultés.
La première distinction à faire oppose l’épargne totale à l’épargne mobilisable. Le capital disponible sur les comptes ne constitue pas nécessairement une somme qu’il est raisonnable d’investir intégralement. Le foyer doit conserver une réserve adaptée à ses dépenses mensuelles, à la stabilité de ses revenus, à ses autres engagements et aux risques associés au logement.
Cette réserve doit notamment permettre de faire face à une réparation urgente, une période sans locataire, une dépense de santé ou une baisse temporaire de revenus. Il n’existe pas de montant universel valable pour tous les ménages. Une personne aux revenus irréguliers et propriétaire d’un logement nécessitant des travaux n’a pas les mêmes besoins de sécurité qu’un ménage disposant de revenus stables et d’un bien récent.
Plusieurs sources peuvent contribuer à l’apport, selon la situation :
- L’épargne disponible sur les livrets réglementés et les comptes bancaires.
- La participation et l’épargne salariale, sous réserve des conditions de déblocage applicables.
- Une donation familiale, en vérifiant les conséquences fiscales et les formalités nécessaires.
- Une épargne logement, selon les droits acquis et les conditions du produit détenu.
Les délais de disponibilité et les éventuelles conséquences fiscales doivent être vérifiés auprès de l’organisme concerné avant de retenir une somme dans le plan de financement. Une somme théoriquement disponible, mais qui ne peut pas être débloquée à temps, ne doit pas être considérée comme un apport immédiatement mobilisable.
Le choix du montant repose ensuite sur un arbitrage. Augmenter l’apport réduit le capital emprunté et peut diminuer les mensualités ou améliorer la présentation du dossier bancaire. En revanche, mobiliser trop de liquidités réduit la capacité à absorber des travaux, une vacance locative ou un incident personnel après l’achat.
Une méthode prudente consiste à calculer d’abord la réserve nécessaire, puis à déduire cette somme de l’épargne disponible. Le solde constitue une première estimation de l’apport mobilisable. Il faut ensuite vérifier que le financement restant permet de respecter le budget mensuel et le seuil de rupture défini dans la simulation.
Le coût total de l’opération doit également être pris en compte : frais d’acquisition, éventuels frais de garantie, travaux immédiats et dépenses liées à l’installation ou à la mise en location. L’apport ne doit pas être dimensionné uniquement par rapport au prix affiché du logement.
En pratique, un apport plus faible peut être préférable si le maintien d’une réserve financière évite de recourir à un nouveau crédit en cas de dépense imprévue. La bonne décision est celle qui équilibre le coût du financement, la capacité de remboursement et la sécurité de trésorerie après la signature.
Cette logique de préservation de la trésorerie prend une dimension concrète lorsqu’il faut choisir entre plusieurs types de logements. À Chambéry, le studio étudiant et l’appartement familial présentent des profils de revenus, de charges et de gestion différents.
À retenir avant de choisir le type de bien
- Le rendement doit être évalué après prise en compte de la rotation des locataires, de la vacance et des frais de remise en état.
- La durée probable d’occupation et la prévisibilité des charges influencent directement la trésorerie nécessaire.
- Le choix doit correspondre à la capacité réelle de gestion et d’absorption des imprévus, pas seulement au rendement annoncé.
Studio étudiant ou appartement familial : quel investissement choisir à Chambéry ?
À Chambéry, le choix entre un studio étudiant et un appartement familial dépend moins du rendement brut affiché que de la stabilité des revenus locatifs et des dépenses associées. Le studio peut répondre à une demande liée à la présence étudiante, mais implique souvent une rotation plus fréquente et des périodes de remise en location. L’appartement familial peut offrir des occupations plus longues, sans éliminer le risque de vacance ni les dépenses importantes.
Le studio étudiant présente un modèle de gestion particulier. La proximité des établissements d’enseignement supérieur, des transports et des services peut faciliter la recherche de locataires. Cependant, le calendrier universitaire peut entraîner des départs concentrés sur certaines périodes, une recherche de nouveaux occupants et des travaux de remise en état plus fréquents.
La rotation augmente potentiellement les frais de gestion et le temps consacré aux visites, aux états des lieux et à la préparation du logement. Les équipements et les installations doivent également être entretenus en fonction de leur usage. Si le studio se trouve dans une résidence proposant des services, il faut examiner précisément les charges associées et leur caractère récupérable ou non.
L’appartement familial répond à une autre logique. Un logement adapté à un ménage peut être occupé pendant plusieurs années, ce qui réduit potentiellement la fréquence des changements de locataires. Toutefois, lorsqu’un occupant quitte les lieux, le logement peut nécessiter une recherche plus longue en fonction de son emplacement, de son loyer, de sa surface et de son état.
La comparaison doit donc intégrer plusieurs critères :
| Critère | Studio étudiant | Appartement familial |
|---|---|---|
| Occupation | Rotation potentiellement plus fréquente | Durée d’occupation potentiellement plus longue |
| Vacance locative | Sensibilité possible au calendrier universitaire | Vacance dépendant de la demande et du profil du logement |
| Remise en état | Interventions potentiellement fréquentes entre occupants | Fréquence potentiellement plus faible, selon l’usage |
| Gestion | Suivi régulier des entrées et sorties | Gestion potentiellement moins fréquente entre deux baux |
| Charges | À examiner attentivement, notamment en résidence avec services | À analyser selon la surface, l’immeuble et les équipements |
| Risque principal | Rotation, calendrier et frais de relocation | Vacance plus longue éventuelle et dépenses d’entretien |
À Chambéry, l’analyse locale doit commencer par une vérification des loyers réellement pratiqués pour des biens comparables. La proximité des campus ne suffit pas à garantir une occupation continue. La qualité du logement, son niveau de charges, son accessibilité et son état influencent aussi son attractivité.
La dynamique démographique et étudiante doit être examinée à partir de données locales actualisées. Il convient également de vérifier les règles applicables à la location, les éventuelles restrictions propres au logement et les dispositifs fiscaux envisagés. Les hypothèses de rentabilité doivent correspondre au type de location effectivement prévu, notamment lorsqu’il existe une différence entre location nue et meublée.
Pour un investisseur qui dispose de peu de temps et d’une faible réserve financière, un studio nécessitant une gestion active peut être difficile à supporter, même si son rendement prévisionnel paraît attractif. Un appartement familial présentant des charges maîtrisées peut être plus cohérent avec son profil. À l’inverse, un investisseur capable d’organiser les relocations et de gérer les périodes de transition peut envisager un studio bien situé, à condition que le budget absorbe ces contraintes.
La bonne comparaison consiste à simuler les deux biens avec les mêmes critères : prix d’acquisition, financement, charges, fiscalité, travaux, vacance et frais de gestion. C’est seulement après cette mise en cohérence que le rendement net et le risque financier peuvent être comparés utilement.
Une fois le bien sélectionné, le dernier contrôle porte sur le financement lui-même. Même un logement bien choisi peut devenir difficile à conserver si les garanties, les frais et les modalités du crédit ne correspondent pas à la capacité financière de l’emprunteur.
Comment évaluer un crédit hypothécaire avant de financer une acquisition immobilière ?
Un crédit hypothécaire doit être évalué sur son coût total et sa capacité à rester supportable dans la durée, et non uniquement sur sa mensualité initiale. Il faut comparer le taux, l’assurance emprunteur, les frais de garantie, les conditions de remboursement anticipé et les possibilités de modulation. Le financement doit ensuite être soumis au même scénario dégradé que le projet immobilier afin de vérifier que les échéances restent compatibles avec les ressources disponibles.
Le terme crédit hypothécaire désigne un financement immobilier garanti par une hypothèque sur un bien. Cette garantie donne au prêteur un droit sur le bien dans les conditions prévues par la loi et le contrat. En cas de défaillance de l’emprunteur, elle peut permettre au créancier de faire valoir ses droits selon les procédures applicables.
La garantie hypothécaire ne doit pas être confondue avec le prêt lui-même. Elle constitue une sûreté attachée au financement. Sa mise en place entraîne des frais, et une mainlevée peut également être nécessaire dans certaines situations, notamment lors d’une vente ou d’un remboursement anticipé selon les modalités applicables.
Une caution bancaire constitue une autre forme de garantie. Le fonctionnement, les conditions d’intervention et le coût peuvent différer de ceux d’une hypothèque. Il faut comparer les propositions réellement disponibles pour le dossier plutôt que supposer qu’une garantie est toujours moins coûteuse ou plus adaptée qu’une autre.
Les éléments à examiner sont notamment :
- Le taux nominal : il permet de comparer le coût des intérêts selon les caractéristiques du prêt.
- L’assurance emprunteur : son coût et ses garanties influencent la dépense mensuelle et le coût total.
- Les frais de garantie : hypothèque, caution ou autre garantie proposée par le prêteur.
- Les indemnités de remboursement anticipé : elles peuvent affecter le coût d’une revente ou d’un refinancement.
- La modularité des échéances : les possibilités d’augmentation, de diminution ou de report doivent être vérifiées dans le contrat.
- Le coût total du crédit : il permet de comparer les offres au-delà de la seule mensualité.
La durée du prêt mérite une attention particulière. Un financement plus long peut alléger les remboursements mensuels, mais il augmente généralement le coût total des intérêts. Il faut donc vérifier si le gain de trésorerie apporte une véritable sécurité ou s’il reporte simplement une charge financière plus importante sur une période prolongée.
En France, les établissements prêteurs prennent en compte les charges d’emprunt, y compris l’assurance, ainsi que les ressources et le reste à vivre. Le ministère de l’Économie rappelle que la capacité de remboursement ne se limite pas au taux d’effort : le montant restant pour les autres dépenses du ménage doit également être examiné. Les explications du ministère de l’Économie sur le crédit immobilier présentent les principes de fonctionnement, les garanties et les critères d’analyse.
La vérification finale doit rapprocher le crédit et le scénario dégradé du bien. Si une période de vacance locative oblige à utiliser une partie importante du revenu personnel, il faut vérifier que les mensualités restent payables sans épuiser la réserve de précaution. La même logique s’applique à un dépassement de travaux ou à une hausse des charges de copropriété.
Les options de modulation ou de report ne doivent pas être considérées comme des solutions automatiques. Leur existence, leurs conditions d’activation, leurs limites et leurs conséquences sur le coût du crédit doivent être lues dans l’offre et le contrat. En cas de doute sur la garantie hypothécaire ou ses conséquences juridiques, le notaire peut préciser les modalités applicables à l’acquisition.
Un crédit adapté est donc celui qui permet de financer le bien sans dépendre d’une situation parfaite. La décision doit intégrer le coût global du financement, la protection de l’épargne disponible et la capacité du foyer à absorber plusieurs événements défavorables, sans compter sur une revente rapide pour rétablir l’équilibre.
Avant de s’engager, l’acheteur ou l’investisseur doit pouvoir expliquer comment il paiera les échéances, les charges et les imprévus, même lorsque les revenus ou les conditions d’exploitation du bien se dégradent. Un projet immobilier viable n’est pas celui qui promet le meilleur rendement dans des conditions idéales, mais celui dont les risques restent financièrement supportables.
Quel indicateur permet de vérifier la viabilité financière d’un investissement immobilier ?
Le cash-flow constitue un indicateur utile, car il mesure les flux financiers générés par le bien après prise en compte des dépenses retenues dans le calcul. Toutefois, il ne suffit pas à lui seul. Il faut également examiner le reste à vivre, la trésorerie disponible, les charges exceptionnelles, la vacance locative et la capacité du foyer à absorber un déficit temporaire.
Combien d’épargne faut-il conserver après un achat immobilier ?
Il n’existe pas de montant universel. La réserve dépend des dépenses mensuelles du foyer, de la stabilité de ses revenus, des autres crédits et de l’état du logement. Un propriétaire bailleur doit également tenir compte du risque de vacance locative, des travaux et des charges de copropriété. Le montant à conserver doit être défini avant de calculer l’apport mobilisable.
Comment savoir si un investissement locatif peut supporter une vacance prolongée ?
Il faut simuler une période sans loyers tout en maintenant les échéances de crédit, les assurances, les charges non récupérables et les dépenses courantes. Le déficit obtenu doit ensuite être comparé à l’épargne disponible et aux revenus personnels. Si cette situation oblige à utiliser toute la réserve financière ou à contracter un nouvel emprunt, le projet présente une marge de sécurité insuffisante.
Le respect du taux d’endettement de 35 % garantit-il la viabilité d’un projet immobilier ?
Non. En France, le taux d’effort maximal de 35 % constitue un critère encadrant l’octroi des crédits immobiliers, sous réserve des exceptions prévues. Il ne garantit ni l’obtention du financement ni la capacité à supporter toutes les dépenses futures. Le reste à vivre, les charges immobilières, les travaux et les éventuelles périodes sans revenus doivent être évalués séparément.
Faut-il privilégier un bien rentable ou un bien avec peu de charges ?
Le choix dépend de la situation financière de l’investisseur. Avec une faible épargne de précaution ou des revenus peu flexibles, un bien aux charges maîtrisées et à la demande locative prévisible peut être préférable à un actif affichant un rendement élevé mais nécessitant une gestion plus intensive. La comparaison doit porter sur le rendement net, le risque de vacance, les travaux et la capacité à financer les dépenses dans un scénario dégradé.