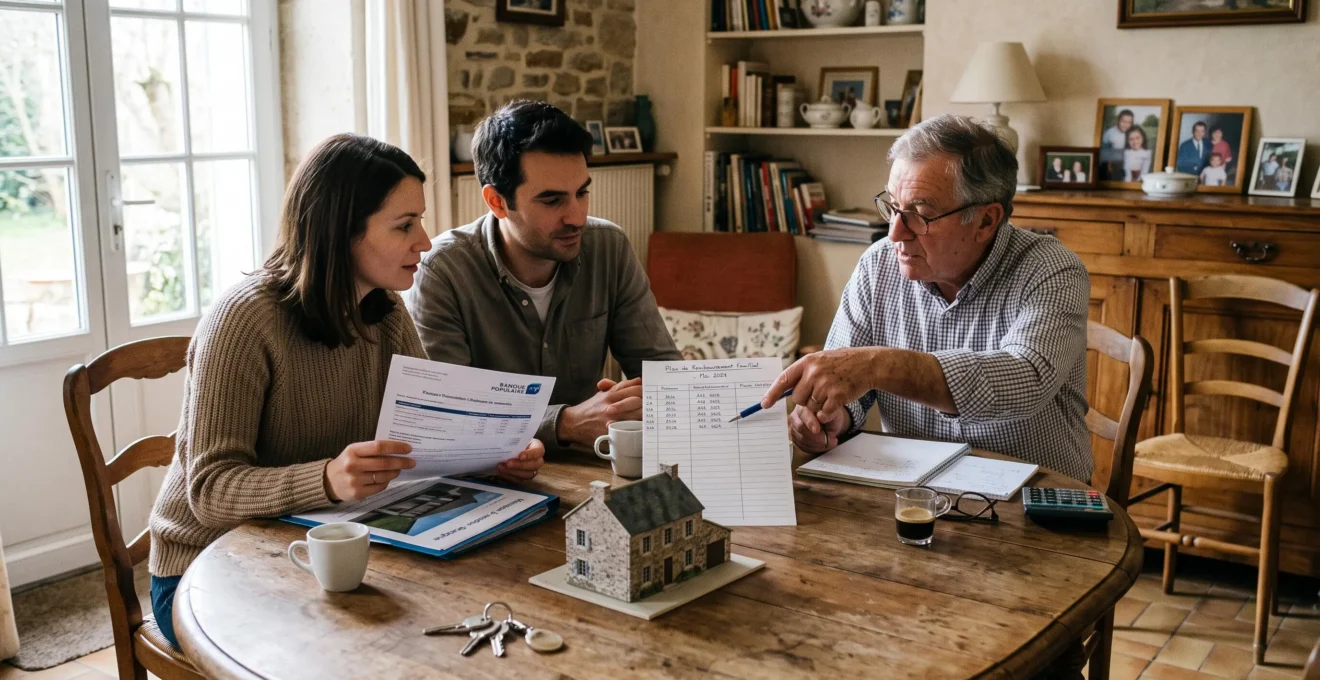
Un achat immobilier peut devenir difficile à financer pour une raison relativement limitée : un apport insuffisant, des frais annexes sous-estimés ou un décalage entre deux opérations. Dans ces situations, emprunter de l’argent à un parent, à un ami ou à un autre particulier peut compléter les ressources disponibles sans nécessairement remplacer le crédit bancaire.
Cette solution présente toutefois une particularité : elle associe une obligation financière à une relation personnelle. Sans montant clairement établi, échéancier réaliste et règles prévues en cas d’imprévu, une aide initialement bienveillante peut devenir une source de tensions durables.
En France, le prêt entre particuliers est légal lorsqu’il respecte les règles applicables. Il peut être gratuit ou rémunéré, mais doit rester compatible avec la capacité de remboursement de l’emprunteur et les exigences du financement immobilier principal. La bonne approche consiste donc à traiter le prêt privé comme un engagement contractuel à part entière, tout en préservant une communication familiale transparente.
Prêt entre particuliers et immobilier : les trois principes essentiels
- Utiliser le prêt privé pour un besoin précis, après avoir évalué son effet sur le financement bancaire et l’endettement total.
- Formaliser par écrit le montant, les échéances, les intérêts éventuels et les solutions prévues en cas de difficulté.
- Informer la banque et le notaire de l’origine des fonds, puis respecter les obligations fiscales applicables.
- Pourquoi un prêt entre particuliers peut-il débloquer certains projets immobiliers ?
- Comment encadrer un prêt entre particuliers pour éviter les malentendus futurs ?
- Prêt familial ou crédit bancaire : quelle solution convient à un besoin de financement ponctuel ?
- Quelles erreurs peuvent transformer un prêt entre proches en source de conflit ?
- À quel moment intégrer un prêt entre particuliers dans un plan de financement immobilier ?
- Apport personnel ou emprunt plus élevé : quelle stratégie choisir pour acheter ?
- Quelles clauses d’un contrat immobilier méritent une vigilance particulière ?
- Comment obtenir un financement immobilier plus flexible sans multiplier les risques ?
Pourquoi un prêt entre particuliers peut-il débloquer certains projets immobiliers ?
Un prêt entre particuliers peut débloquer un projet immobilier lorsqu’un besoin de financement limité empêche de finaliser une opération pourtant soutenable. Il sert principalement à compléter les ressources mobilisables, couvrir des frais annexes ou gérer une transition de trésorerie. Son utilité dépend toutefois de son coût, des échéances prévues et de son acceptation dans le montage bancaire.
Le cas le plus fréquent concerne un acheteur disposant de revenus suffisants pour rembourser un crédit immobilier, mais dont l’épargne disponible ne couvre pas l’ensemble des dépenses initiales. Une somme prêtée par un proche peut alors compléter les fonds nécessaires aux frais d’acquisition, aux travaux ou à une partie du prix du logement.
Il faut néanmoins distinguer l’apport personnel réellement constitué d’une somme empruntée. Même si l’argent est disponible sur le compte de l’acheteur, il reste une dette à rembourser. La banque doit connaître cette obligation pour apprécier correctement la solvabilité du ménage.
Trois situations permettent de mesurer l’intérêt concret de ce financement :
- Projet impossible sans financement complémentaire : la somme privée couvre un manque identifié, à condition que le remboursement supplémentaire reste supportable.
- Projet possible, mais plus coûteux ou plus lent : l’emprunt permet d’éviter un report de l’achat ou de conserver certaines liquidités, en contrepartie d’une obligation financière supplémentaire.
- Projet potentiellement mieux négocié : une structure de financement différente peut conduire la banque à réexaminer ses conditions, sans garantie de réduction du taux.
Exemple hypothétique : compléter les frais d’acquisition
Un ménage dispose d’une épargne qu’il souhaite conserver partiellement pour les dépenses imprévues. Un parent accepte de lui prêter 8 000 € pour compléter le financement d’un achat immobilier. Les parties prévoient un remboursement sur 48 mois, sans intérêts, soit environ 166,67 € par mois.
Ce financement facilite la mobilisation des fonds nécessaires à l’achat, mais augmente aussi les mensualités totales du ménage. La banque devra donc intégrer ce remboursement dans son analyse avant de décider si le projet reste finançable.
Un financement privé peut également intervenir lorsqu’une banque refuse de financer certains travaux ou lorsqu’un propriétaire attend le produit de la vente d’un autre bien. Dans ce dernier cas, il ressemble à un financement relais, mais sans bénéficier automatiquement des modalités d’un prêt relais bancaire. Il faut prévoir une échéance de remboursement et une solution si la vente prend du retard.
Pour présenter ce montage à la banque, une attestation du prêteur indiquant les fonds remis peut être utile. Elle doit être cohérente avec le contrat de prêt, les mouvements bancaires et le calendrier de remboursement. Elle ne transforme pas la dette en épargne personnelle.
Le premier critère de décision n’est donc pas la disponibilité de l’argent dans l’entourage, mais la capacité du montage à résoudre un besoin précis sans déplacer le risque financier vers la famille.
Comment encadrer un prêt entre particuliers pour éviter les malentendus futurs ?
Pour éviter les conflits, un prêt entre particuliers doit être formalisé avant le transfert des fonds. Le document doit préciser l’identité des parties, le montant prêté, les intérêts éventuels, les modalités de remboursement et les conséquences d’un retard. En France, les exigences de preuve écrite et de déclaration fiscale reposent sur deux seuils distincts qu’il ne faut pas confondre.
La fiche de Service Public sur la reconnaissance de dette entre particuliers indique qu’un écrit est nécessaire, à partir de 1 500 €, pour prouver la dette en cas de contestation. Une reconnaissance de dette est également recommandée pour les montants inférieurs.
Sur le plan fiscal, un prêt ou un ensemble de prêts dont le montant total dépasse 5 000 € sur l’année doit en principe être déclaré, même en l’absence d’intérêts. Cette obligation est distincte de la rédaction du document contractuel.
1 500 € / 5 000 €
À partir de 1 500 €, un écrit est nécessaire pour prouver la dette en cas de contestation. Au-delà de 5 000 € de prêts concernés sur l’année, une déclaration fiscale est en principe obligatoire.
Seuils présentés par Service Public dans ses fiches relatives à la reconnaissance de dette et à la déclaration des prêts entre particuliers.
La formalisation peut être adaptée au montant et à la complexité de l’opération. Une reconnaissance de dette sous signature privée constitue un premier niveau. Un contrat signé par les deux parties avec un échéancier détaillé offre une organisation plus complète. Pour une somme importante, un remboursement long ou des garanties particulières, l’intervention d’un notaire peut renforcer la sécurité juridique.
L’acte authentique notarié présente notamment l’avantage de disposer d’une force exécutoire. Il peut permettre au créancier d’engager certaines mesures d’exécution sans obtenir préalablement un jugement, sous réserve des conditions applicables. Le recours au notaire n’est toutefois pas systématiquement obligatoire en raison du seul montant du prêt.
Un contrat utile ne doit pas seulement définir ce qui se passe lorsque tout se déroule normalement. Il doit anticiper les événements susceptibles de modifier la relation financière : perte d’emploi, revente du logement, séparation, décès de l’une des parties ou besoin imprévu de liquidités du prêteur.
Il est notamment prudent de distinguer le remboursement anticipé volontaire, les échéances impayées et les circonstances pouvant justifier une renégociation. Une clause de report doit préciser ses conditions : durée maximale, accord nécessaire des parties et éventuel nouveau calendrier.
Le contrat sert également de preuve pour le prêteur. Les intérêts effectivement perçus sont susceptibles d’être imposables selon leur régime fiscal. En revanche, il ne faut pas présenter les intérêts non perçus ou une créance impayée comme automatiquement déductibles des revenus : une telle déduction générale n’est pas établie par les règles présentées ici.
Les cinq vérifications pour sécuriser un prêt familial
- Fixer le montant exact : établir une fiche signée indiquant la somme prêtée, l’identité des parties et la date prévue de remise des fonds.
- Rédiger l’engagement : produire une reconnaissance de dette ou un contrat conforme aux exigences applicables, avec signatures et intérêts éventuels.
- Établir le remboursement : joindre un échéancier daté précisant les mensualités, les échéances et le solde final attendu.
- Prévoir les imprévus : intégrer un document ou des clauses traitant des retards, de la revente, du décès et d’une éventuelle modification du calendrier.
- Conserver les justificatifs : constituer un dossier comprenant le contrat, les preuves des virements, les remboursements et, si nécessaire, la déclaration fiscale.
Un écrit précis n’est pas une manifestation de défiance. Il permet au prêteur et à l’emprunteur de partager les mêmes attentes, y compris lorsque leur situation personnelle change plusieurs années après la signature.
Prêt familial ou crédit bancaire : quelle solution convient à un besoin de financement ponctuel ?
Le prêt familial convient surtout à un besoin de financement complémentaire, limité et clairement remboursable. Le crédit bancaire reste généralement plus adapté au financement principal d’un achat immobilier, grâce à ses durées longues et à son cadre contractuel structuré. Le meilleur choix dépend du coût total, de la flexibilité réellement obtenue et du risque relationnel supporté.
La comparaison ne doit pas se limiter au taux d’intérêt. Un prêt gratuit entre proches peut coûter moins cher financièrement qu’un crédit bancaire, mais créer une obligation morale difficile à gérer. À l’inverse, un financement bancaire entraîne des frais et des engagements formalisés, tout en séparant davantage la relation personnelle de l’obligation de remboursement.
| Critère | Prêt entre particuliers | Crédit bancaire |
|---|---|---|
| Coût financier | Intérêts éventuellement nuls ; frais selon la formalisation et les garanties | Intérêts, assurance emprunteur et frais éventuels |
| Durée | Négociée entre les parties, selon leurs capacités et contraintes | Adaptée à l’opération, avec un cadre d’octroi réglementé |
| Flexibilité | Peut être personnalisée par contrat | Options prévues par l’offre et les règles applicables |
| Protection | Dépend fortement de la qualité de l’acte et des garanties convenues | Cadre bancaire et protections légales spécifiques |
| Risque principal | Impayés et tensions personnelles | Endettement, coût financier et conséquences des impayés |
| Usage privilégié | Complément ciblé ou trésorerie temporaire | Financement structurant de l’acquisition |
Le crédit immobilier présente un intérêt particulier lorsqu’une somme importante doit être remboursée sur plusieurs années. La banque évalue les revenus, les charges et les garanties, tandis que les protections du crédit immobilier encadrent certains aspects de la relation contractuelle.
Selon les explications du ministère de l’Économie sur le crédit immobilier, le taux d’effort ne doit en principe pas dépasser 35 % des ressources de l’emprunteur, assurance comprise. Les autres emprunts sont également pris en considération. Une marge de flexibilité réglementaire existe, sans constituer un droit à obtenir un financement.
Le prêt privé ne contourne donc pas les critères de solvabilité. Même sans intérêts, ses remboursements peuvent réduire la capacité d’emprunt bancaire.
Il faut également respecter les limites juridiques de cette pratique. Un particulier peut consentir un prêt occasionnel dans un cadre privé, mais l’exercice habituel d’opérations de crédit peut relever du monopole bancaire et d’une réglementation spécifique. Lorsqu’un intérêt est prévu, le taux applicable doit notamment respecter les règles relatives à l’usure.
Enfin, un prêt gratuit n’est pas sans conséquence pour le prêteur. L’argent immobilisé ne peut plus être consacré à un placement, à une dépense personnelle ou à la constitution de son épargne de sécurité. Il peut aussi faire naître des attentes informelles envers l’emprunteur.
Lorsque le besoin correspond à une fraction limitée du financement et que les échéances restent réalistes, les deux solutions peuvent être complémentaires. L’important est d’éviter de faire supporter à un proche un risque que l’emprunteur ne pourrait pas assumer auprès d’un établissement financier.
Quelles erreurs peuvent transformer un prêt entre proches en source de conflit ?
Les conflits liés aux prêts entre proches naissent principalement d’engagements insuffisamment définis : montant imprécis, remboursement verbal, absence de preuves ou attentes contradictoires. Ces désaccords peuvent rester invisibles pendant des années, puis apparaître lors d’un divorce, d’une succession ou d’une difficulté financière. La prévention consiste à documenter la dette et à anticiper les événements sensibles.
La première erreur consiste à confondre relation de confiance et absence de règles. Lorsque les parties conviennent oralement d’un remboursement « quand la situation le permettra », le prêteur peut imaginer un délai raisonnablement court alors que l’emprunteur envisage une période beaucoup plus longue.
La deuxième erreur concerne les transferts d’argent insuffisamment documentés. Une somme remise sans contrat, sans mouvements bancaires identifiables et sans remboursements effectifs peut susciter des interrogations sur sa nature réelle.
En matière familiale, un prêt fictif ou dépourvu de remboursement réel peut notamment soulever un risque de requalification en donation, selon les circonstances. Les conséquences peuvent concerner la fiscalité et le règlement de la succession. La seule existence d’une reconnaissance de dette ne suffit pas à garantir qu’une opération sera toujours considérée comme un véritable prêt.
La situation devient particulièrement délicate lorsque plusieurs enfants sont concernés. Un parent peut financer l’achat immobilier de l’un d’eux, tandis que ses frères et sœurs interprètent l’opération comme un avantage patrimonial définitif.
Un dossier comprenant le contrat, les échéances et les preuves des remboursements facilite la distinction entre dette et libéralité. Selon le contexte familial, une information adaptée des personnes concernées peut limiter les incompréhensions, tout en respectant la confidentialité des engagements privés.
Une autre erreur consiste à traiter tous les impayés de la même manière. Il faut distinguer deux situations :
- L’impossibilité temporaire de rembourser : l’emprunteur reconnaît la dette, mais ses ressources ne lui permettent plus de respecter les échéances. Un report écrit ou un rééchelonnement peut être envisagé d’un commun accord.
- Le refus de rembourser : l’emprunteur conteste son obligation ou ne respecte pas ses engagements sans accord de modification. La recherche d’une solution amiable peut précéder les démarches de recouvrement adaptées.
Le recours à un garant ou à une sûreté peut être étudié lorsque les montants le justifient, mais ces mécanismes exposent parfois une autre personne ou un autre patrimoine au risque d’impayé. Leur coût et leurs conséquences doivent être évalués avec un professionnel compétent.
Le décès du prêteur mérite aussi une attention particulière. Une créance encore existante peut entrer dans sa succession et modifier les interlocuteurs de l’emprunteur. Prévoir les justificatifs et le traitement des échéances évite de laisser les héritiers reconstituer une opération ancienne à partir de souvenirs divergents.
La prévention des tensions repose moins sur la sophistication juridique que sur la cohérence entre la promesse initiale, les documents signés et les remboursements réellement effectués.
À quel moment intégrer un prêt entre particuliers dans un plan de financement immobilier ?
Un prêt entre particuliers doit être envisagé dès la préparation du financement immobilier, mais son engagement définitif gagne à intervenir lorsque le besoin réel et les conditions bancaires sont connus. Il peut compléter les ressources initiales, combler un écart pendant le montage ou financer une dépense ultérieure. Dans chaque cas, la banque doit disposer d’une information exacte sur les dettes concernées.
Le premier moment stratégique se situe avant la demande de crédit immobilier. L’acheteur identifie alors les fonds disponibles, les dépenses à financer et les ressources susceptibles d’être apportées par un proche.
Cette étape permet de tester plusieurs montages auprès de la banque. Il est préférable de présenter les sommes familiales comme un financement remboursable lorsqu’il s’agit véritablement d’un prêt, sans les assimiler artificiellement à une donation ou à une épargne déjà constituée.
Le deuxième moment intervient pendant le montage bancaire. Une banque peut accepter de financer le projet sous certaines conditions, mais l’acheteur doit encore réunir des fonds pour les frais annexes ou une dépense identifiée.
Le prêt familial devient alors un ajustement possible. Avant de le signer, il faut vérifier qu’il ne modifie pas défavorablement la capacité d’endettement ou les conditions de l’offre bancaire.
Le troisième moment intervient après l’octroi du crédit principal. Un besoin complémentaire peut apparaître, notamment pour des travaux supplémentaires ou une transition de trésorerie. Ce nouvel emprunt doit alors être apprécié au regard des mensualités déjà supportées et des éventuelles obligations contractuelles envers la banque.
La transparence constitue le principe commun à ces trois situations. Dissimuler un prêt familial ne fait pas disparaître la dette et peut entraîner des incohérences entre les ressources annoncées, les mouvements de fonds et les charges réelles.
Une déclaration claire ne garantit pas l’accord de la banque. Elle permet néanmoins à l’établissement d’analyser le financement sur une base exacte, ce qui limite les risques de découverte tardive d’une obligation supplémentaire.
Pour éviter les engagements sous pression, une méthode prudente consiste à obtenir d’abord une simulation fiable du crédit principal, puis à vérifier les conditions bancaires applicables avant de rendre le prêt familial définitif. Cela n’empêche pas d’en discuter avec le proche en amont, mais évite de solliciter un transfert de fonds avant d’avoir confirmé son utilité.
Certains dispositifs d’aide, comme le prêt à taux zéro ou les financements réglementés, peuvent également intervenir dans un projet immobilier. Leur cumul avec un prêt familial doit être vérifié selon les conditions propres à chaque dispositif, sans présumer d’une compatibilité automatique.
Une décision prise suffisamment tôt facilite la coordination entre les parties. Elle laisse également à chacun le temps d’examiner les conséquences du prêt sans transformer une urgence immobilière en obligation familiale précipitée.
Apport personnel ou emprunt plus élevé : quelle stratégie choisir pour acheter ?
Le choix entre apport personnel élevé et crédit immobilier plus important dépend du coût de l’emprunt, de l’épargne conservée et de la sécurité financière recherchée. Un prêt familial peut renforcer les fonds mobilisables pour acheter, mais il ne constitue pas une ressource gratuite lorsque son remboursement est prévu. La stratégie pertinente consiste à préserver un équilibre entre mensualités et liquidités disponibles.
Augmenter l’apport permet généralement de réduire le montant demandé à la banque. Selon les conditions proposées, cela peut diminuer le coût total des intérêts et modifier le niveau de risque perçu par le prêteur bancaire.
Cependant, mobiliser la totalité de son épargne n’est pas toujours souhaitable. Un achat immobilier entraîne des dépenses parfois difficiles à prévoir : réparations, équipements, charges nouvelles ou période de transition professionnelle.
Le raisonnement financier doit également comparer le coût du crédit au rendement net attendu de l’épargne qui resterait placée. Il faut tenir compte des impôts, de la disponibilité des fonds et des risques liés aux placements. Un rendement futur incertain ne doit pas être considéré comme équivalent à une économie d’intérêts certaine.
Trois profils permettent de structurer la décision :
- Sécurité prioritaire : privilégier un apport important pour limiter le crédit bancaire, tout en conservant une épargne de précaution suffisante.
- Flexibilité patrimoniale prioritaire : limiter l’apport pour préserver des liquidités, à condition que les mensualités et le coût total du crédit restent acceptables.
- Équilibre recherché : calibrer l’apport pour répondre aux conditions de financement proposées, sans épuiser inutilement les réserves disponibles.
L’intervention d’un proche ajoute une dimension supplémentaire à cet arbitrage. Un prêt familial peut permettre de conserver certaines liquidités tout en mobilisant davantage de fonds pour l’achat. En contrepartie, le ménage supporte une obligation de remboursement distincte du crédit immobilier.
Le principal risque serait de considérer cette dette comme une manière d’afficher artificiellement un apport plus élevé. L’analyse doit porter sur la mensualité totale réellement supportée, et pas uniquement sur le montant du prêt bancaire.
Une solution équilibrée conserve suffisamment de trésorerie pour faire face aux imprévus. Elle réduit ainsi le risque de solliciter un nouveau prêt familial dans l’urgence, au moment où les tensions financières pourraient déjà fragiliser les relations personnelles.
Quelles clauses d’un contrat immobilier méritent une vigilance particulière ?
Lorsqu’un achat immobilier comporte un prêt familial, il faut examiner particulièrement la condition suspensive d’obtention de prêt, l’origine des fonds, les délais de financement et les modalités de signature définitive. Ces éléments doivent correspondre au montage réellement prévu. Une incohérence entre le compromis, le crédit bancaire et le prêt privé peut compliquer la réalisation de la vente.
La condition suspensive d’obtention de prêt protège, dans les situations prévues par la loi, l’acheteur dont le financement immobilier n’aboutit pas. Elle doit être rédigée conformément au financement recherché et préciser notamment les caractéristiques du ou des prêts concernés.
La fiche de Service Public sur la condition suspensive de prêt immobilier rappelle notamment l’importance du montant recherché, de la durée, du taux maximal et du respect des démarches prévues.
Le délai de réalisation de cette condition est généralement compris entre 45 et 60 jours, selon les stipulations de la promesse. Il ne peut pas être inférieur à un mois dans le cadre légal concerné.
L’existence d’un financement familial appelle une vérification particulière auprès du notaire. Il faut déterminer comment les sommes privées doivent être identifiées et dans quelle mesure elles interagissent avec les conditions relatives au crédit immobilier bancaire.
Si le financement bancaire est refusé, l’acheteur peut en principe récupérer les sommes versées lorsque les conditions de la protection légale et contractuelle sont réunies. Il doit notamment avoir respecté les démarches, les caractéristiques de financement et les délais prévus.
Un prêt familial ne bénéficie pas automatiquement de toutes les protections applicables au crédit immobilier bancaire. Son incidence exacte sur la condition suspensive dépend de la qualification juridique du prêt et de la rédaction de la promesse.
Les délais de libération des fonds méritent autant d’attention que les clauses de crédit. Le prêteur privé doit pouvoir remettre la somme convenue avant la date à laquelle elle est nécessaire. Une remise tardive peut retarder l’opération, voire compromettre sa finalisation.
Il convient également de distinguer le délai légal de rétractation applicable à l’acheteur non professionnel, dans les situations concernées, des délais contractuels de financement. Ces mécanismes ont des fonctions différentes et ne sont pas interchangeables.
Le notaire joue ici un rôle de coordination. Il peut vérifier la cohérence des informations relatives à l’origine des fonds, demander les justificatifs nécessaires et conseiller les parties sur les clauses adaptées. Les virements bancaires identifiables permettent de conserver une traçabilité utile du financement.
Avant de signer, l’acheteur doit donc vérifier la concordance entre le compromis, les offres bancaires, le contrat familial et les dates prévues pour le règlement du prix.
Une formalisation correcte du prêt familial ne suffit pas si elle reste déconnectée des engagements de vente. La cohérence de l’ensemble du dossier constitue une protection essentielle pour l’acheteur comme pour son proche prêteur.
À retenir avant de combiner plusieurs financements
- Chaque source d’argent doit avoir une fonction identifiable : acquisition, frais annexes, travaux ou réserve de trésorerie.
- La souplesse d’un prêt familial doit être évaluée à partir de ses clauses réelles, et non d’une promesse informelle de compréhension.
- La solidité du montage dépend du cumul des remboursements, de l’épargne conservée et de la capacité financière du proche prêteur.
Comment obtenir un financement immobilier plus flexible sans multiplier les risques ?
Un financement immobilier flexible repose sur une combinaison cohérente de ressources plutôt que sur l’accumulation de crédits. Le prêt bancaire peut assurer le financement principal, l’épargne couvrir une partie des dépenses et le prêt familial répondre à un besoin complémentaire. Cette organisation n’est pertinente que si chaque engagement reste compatible avec la trésorerie et les capacités de remboursement.
La première étape consiste à attribuer une fonction précise à chaque source financière. Le crédit immobilier bancaire répond généralement au besoin de financement de long terme. L’épargne permet de mobiliser des fonds sans créer de nouvelle dette, tout en conservant idéalement une réserve pour les imprévus.
Le prêt entre particuliers peut, quant à lui, financer une tranche complémentaire identifiée ou répondre à un décalage temporaire de trésorerie. Il n’a pas vocation à compenser durablement un budget immobilier structurellement insuffisant.
Il faut aussi distinguer la flexibilité réelle de la simple possibilité de différer une difficulté. Les options bancaires de modulation ou de report d’échéances peuvent offrir une marge de manœuvre contractuelle, mais elles peuvent également modifier la durée du crédit et son coût total.
À l’inverse, un prêt familial peut prévoir un remboursement anticipé sans indemnité contractuelle ou des possibilités de rééchelonnement négociées. Ces avantages doivent être inscrits dans l’accord : ils ne découlent pas automatiquement de la relation entre les parties.
Le recours à un crédit renouvelable pour compléter un achat immobilier ou absorber des dépenses prévisibles mérite une prudence particulière en raison de ses caractéristiques financières et du risque d’accumulation des dettes.
Avant d’ajouter une nouvelle source de financement, trois questions doivent guider la décision :
- Endettement : le montant cumulé des échéances reste-t-il compatible avec les ressources du ménage, y compris en présence d’autres charges financières ?
- Trésorerie : l’acheteur conserve-t-il une réserve disponible pour les dépenses imprévues après l’acquisition ?
- Relations personnelles : le proche prêteur peut-il immobiliser la somme prévue sans fragiliser sa propre situation ni créer d’attentes implicites ?
La troisième question est souvent sous-estimée. Un montage peut être financièrement acceptable pour l’emprunteur tout en représentant un risque excessif pour le membre de la famille qui fournit les fonds.
Il est donc utile d’étudier un scénario défavorable avant toute signature : baisse temporaire des revenus, retard des travaux ou impossibilité de revendre un bien dans les délais envisagés. Les deux parties doivent savoir quelles échéances restent exigibles et quelles adaptations nécessiteraient un nouvel accord.
La flexibilité ne consiste pas à éviter les obligations contractuelles. Elle consiste à prévoir des modalités adaptées, compatibles avec les exigences bancaires et suffisamment explicites pour ne pas transformer chaque imprévu en négociation personnelle.
Avant de solliciter un proche, établissez un plan de financement complet avec les mensualités de chaque dette, les liquidités conservées et les conséquences d’un retard de remboursement. Faites ensuite vérifier sa cohérence par la banque et, lorsque le prêt familial le justifie, par le notaire. Cette démarche permet de décider sur des engagements mesurables plutôt que sur la seule volonté de rendre service.
Un prêt familial sans intérêts doit-il être déclaré aux impôts ?
Oui, lorsque le montant total des prêts concernés dépasse 5 000 € sur l’année, selon les règles applicables. Cette obligation concerne également les prêts sans intérêts. La déclaration est gratuite et s’effectue en principe avec la déclaration annuelle de revenus, notamment au moyen du formulaire n° 2062 lorsque celui-ci est requis. Les règles de déclaration des prêts entre particuliers présentées par Service Public détaillent les formalités et les personnes concernées.
Peut-on rembourser un prêt familial en une seule fois lors de la revente du logement ?
Un remboursement unique peut être prévu contractuellement, sous réserve de la validité des conditions convenues. Il faut définir clairement la date d’exigibilité, les événements déclenchant le paiement et les conséquences d’une revente retardée ou impossible. Cette organisation expose le prêteur à une immobilisation prolongée des fonds et doit également être portée à la connaissance de la banque lorsque le prêt intervient dans le financement immobilier.
Que devient un prêt familial si le prêteur décède avant son remboursement ?
En principe, la créance encore existante entre dans la succession du prêteur. L’emprunteur ne bénéficie donc pas automatiquement d’une annulation de sa dette. Les documents contractuels et les justificatifs des remboursements permettent de déterminer le solde restant dû. Les conséquences précises dépendent notamment des stipulations du contrat et de la situation successorale, qui peuvent nécessiter l’intervention du notaire.
Faut-il obligatoirement faire intervenir un notaire pour prêter de l’argent à son enfant ?
Non, le recours à un notaire n’est pas systématiquement obligatoire pour un prêt entre particuliers. Une reconnaissance de dette conforme aux exigences légales peut être établie sous signature privée. Toutefois, lorsque les montants sont importants, que des garanties sont envisagées ou que des enjeux successoraux existent, l’acte notarié peut offrir une sécurité supplémentaire, notamment grâce à sa force exécutoire.
Comment prouver qu’un prêt familial a été intégralement remboursé ?
Il est recommandé de conserver les justificatifs des virements et les relevés des remboursements, puis d’obtenir du prêteur la restitution de l’original de la reconnaissance de dette ou une quittance constatant le paiement intégral. Ces éléments permettent de démontrer l’extinction de l’obligation et de limiter les contestations ultérieures, notamment en cas de succession.